스포츠모아
216cm 괴물 레슬러의 변신…그레이트 칼리 맞아?
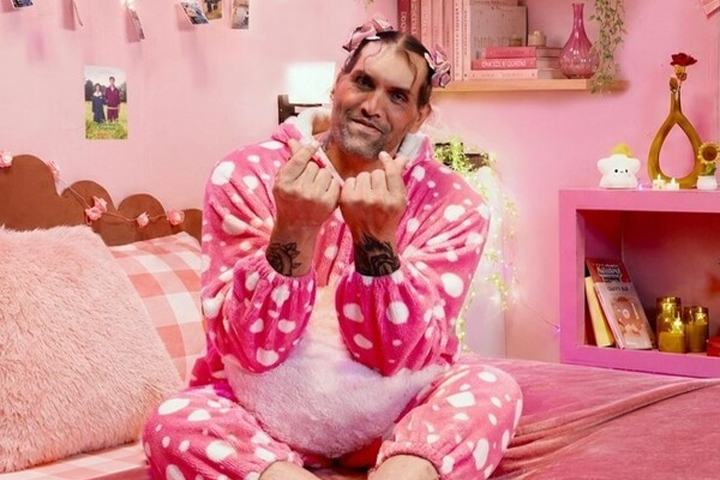
프로레슬링 무대에서 압도적인 체격과 위협적인 모습으로 이름을 알린 WWE의 전설 그레이트 칼리가 파격적인 변신으로 화제를 모으고 있다. 거대한 몸집으로 상대 선수들을 제압하던 과거와 달리, 이번에는 핑크색 잠옷을 입고 한국 드라마에 푹 빠진 모습으로 등장했다. 강렬한 악역 이미지와는 전혀 다른 분위기에 팬들의 관심이 쏠리고 있다.
넷플릭스 인디아는 20일(한국시간) 사회관계망서비스(SNS)를 통해 전 WWE 슈퍼스타 그레이트 칼리의 새로운 화보를 공개했다. 이번 화보는 넷플릭스가 선보일 한국 드라마 라인업을 홍보하기 위한 캠페인의 하나로 기획됐다. 화보 속 칼리는 기존의 거친 이미지를 벗어던지고 한국 콘텐츠를 즐기는 팬으로 변신해 색다른 매력을 드러냈다.
이번 캠페인에서 칼리에게 부여된 콘셉트는 ‘K-파글루’다. 이는 인도와 남아시아 지역의 SNS 등에서 사용되는 신조어로, 한국 문화와 K-팝에 열광하는 사람을 가리킨다. 넷플릭스는 이 콘셉트를 활용해 한국 드라마에 대한 관심을 유쾌한 방식으로 표현했다. 프로레슬링 팬들에게 익숙한 거구의 레슬러를 K-콘텐츠에 푹 빠진 인물로 묘사한 것이 특징이다.
공개된 사진에서 칼리는 온통 핑크색으로 꾸며진 방 안에 앉아 핑크색 전신 잠옷을 입고 있다. 머리는 양갈래로 땋았고, 손가락으로 작은 하트를 만들어 보이는 등 평소 링 위에서 보여주던 위압적인 모습과는 거리가 먼 포즈를 취했다. 거대한 체격과 귀여운 스타일링이 한 화면에 어우러지면서 강렬한 대비를 만들어냈다.

한국 드라마를 즐기는 모습도 담겼다. 칼리는 라면을 먹거나 화면 속 이야기에 몰입해 눈물을 훔치는 등 드라마 팬이라면 익숙할 법한 행동을 선보였다. 프로레슬링 경기에서 상대를 거칠게 몰아붙이던 모습과 달리, 이번 화보에서는 한국 콘텐츠에 감정을 이입하는 인물로 등장한 것이다. 팬들이 기억하는 캐릭터와 전혀 다른 모습이 공개되면서 화보 자체가 화제의 중심에 섰다.
현역 시절 칼리를 기억하는 프로레슬링 팬들에게 이번 변신은 더욱 낯설게 다가올 만하다. 신장 216cm, 체중 157kg에 이르는 압도적인 체격을 지닌 칼리는 2000년 프로레슬링 무대에 데뷔했다. 거대한 몸집과 강한 힘을 앞세워 상대를 압박하는 스타일로 주목받았으며, 링 위에서는 무자비한 괴물 악역으로 활약했다.
칼리는 월드 챔피언십 레슬링(WCW)과 신일본 프로레슬링 등을 거친 뒤 2006년 WWE에 입성했다. WWE 무대에 오른 최초의 인도인으로 알려진 그는 특유의 체격을 앞세워 언더테이커, 존 시나, 바티스타 등 당시를 대표하던 스타들과 대립했다. 등장만으로도 상대에게 위압감을 주는 캐릭터를 구축하며 프로레슬링 팬들에게 강한 인상을 남겼다.
2007년에는 20인 배틀 로열에서 승리하며 월드 헤비웨이트 챔피언에 올랐다. 인도인 최초로 해당 타이틀을 차지한 성과는 그의 선수 경력에서 중요한 순간으로 꼽힌다. 이후에도 다양한 캐릭터와 경기로 팬들을 만났으며, 2008년 이후에는 이전의 무거운 악역 이미지에서 벗어나 유머와 개성을 강조한 ‘펀자비 플레이보이’ 캐릭터를 선보였다. 이를 통해 새로운 방식으로 팬들의 사랑을 받았다.
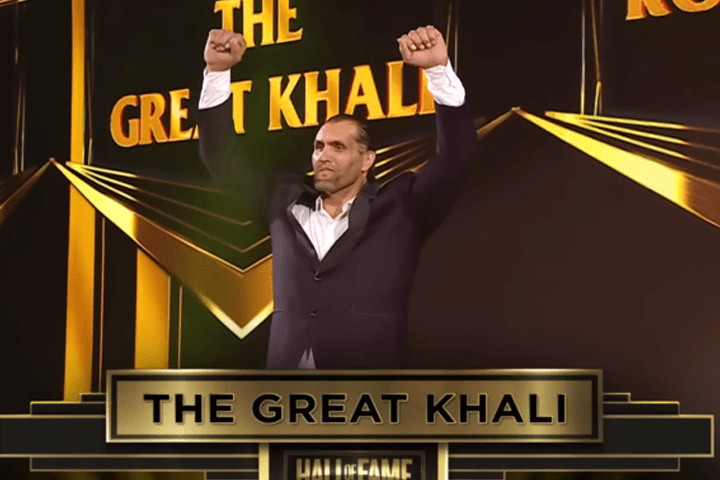
2014년 WWE와의 계약이 끝난 뒤 링을 떠난 칼리는 인도에서 프로레슬링의 저변을 넓히는 활동에도 힘을 보탰다. WWE는 그의 선수 경력과 인도 시장 및 프로레슬링 대중화에 기여한 공로를 인정해 2021년 그를 명예의 전당에 헌액했다. 강력한 악역으로 활약했던 선수에서 프로레슬링계의 상징적인 인물로 자리 잡은 셈이다.
이번 화보가 공개되자 온라인에서는 놀라움과 웃음을 섞은 반응이 이어졌다. 팬들은 “대체 이게 뭐냐”, “그 위대한 칼리가 이런 모습을 보이다니 믿기 어렵다”, “너무 귀엽다”는 등의 반응을 보였다. 평소의 위압적인 이미지와 정반대인 모습이 오히려 새로운 매력으로 다가온다는 의견도 나왔다.
프로레슬링 스타의 강렬한 캐릭터와 한국 드라마를 즐기는 팬의 모습을 결합한 이번 캠페인은 칼리의 예상 밖 변신으로 눈길을 끌었다. 링 위에서 상대를 압도하던 거구의 레슬러가 핑크색 잠옷을 입고 라면을 먹으며 드라마에 몰입하는 모습은 그 자체로 이색적인 장면이다. 한국 드라마와 K-콘텐츠를 알리기 위해 마련된 화보가 WWE 전설의 반전 매력까지 부각하면서 팬들의 관심을 모으고 있다.