스포츠모아
요미우리 1년 만에 결별, 이승엽 다음 행선지는
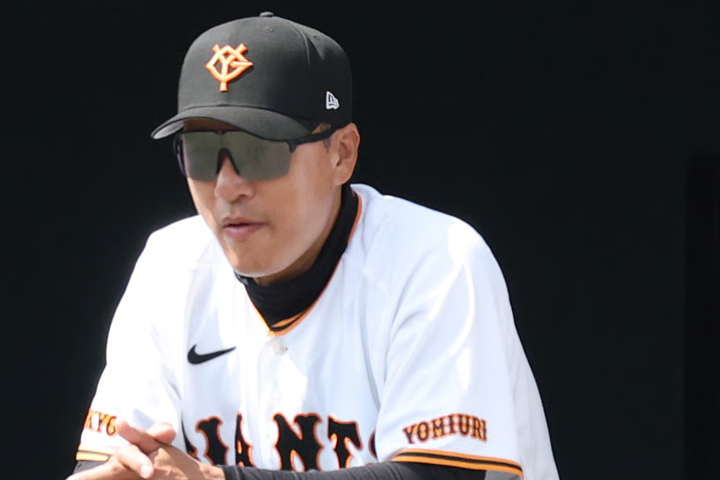 ‘국민타자’ 이승엽 전 두산 베어스 감독이 일본 프로야구 요미우리 자이언츠와의 동행을 1년 만에 마무리했다. 16년 만에 친정팀 유니폼을 입고 지도자로 새 도전에 나섰지만, 결과적으로 짧은 인연으로 끝났다. 이제 시선은 자연스럽게 그의 다음 행선지로 향한다. KBO리그 복귀 가능성, 더 나아가 다시 1군 사령탑을 맡을 수 있을지가 관심사로 떠올랐다.
요미우리는 지난 14일 이승엽 1군 타격코치가 올 시즌을 끝으로 팀을 떠난다고 공식 발표했다. 이 전 감독은 지난해 가을 마무리 캠프에서 임시 코치로 합류한 뒤 아베 신노스케 감독의 제안을 받아 정식 타격코치로 부임했다. 현역 시절 요미우리에서 활약했던 인연을 바탕으로 지도자 신분으로 다시 일본 무대에 선 것이다.
그는 요미우리에서 선수들과 적극적으로 소통하며 타격 지도에 힘을 쏟았다. 직접 배팅볼을 던지고, 젊은 타자들의 성장 과정을 가까이에서 챙긴 것으로 알려졌다. 이 전 감독은 팀을 떠나며 “젊은 선수들이 많이 성장했다. 자이언츠의 미래는 밝다”는 취지의 작별 인사를 남겼다. 그러나 요미우리가 클라이맥스시리즈 퍼스트스테이지에서 탈락한 뒤 코칭스태프 개편에 들어가면서 이 전 감독도 한 시즌 만에 자리에서 물러나게 됐다.
짧은 일본 생활을 마친 이 전 감독의 거취는 국내 야구계에서도 큰 관심사다. 올겨울 KBO리그는 감독 시장에 적잖은 변화가 예상된다. 이미 한화 이글스는 김경문 감독과 결별한 뒤 류지현 신임 감독을 선임하며 새 출발을 알렸다. 여기에 다른 구단에서도 성적과 팀 운영 방향에 따라 추가적인 사령탑 변화가 생길 가능성이 거론된다.
대표팀 관련 자리도 변수다. 류지현 감독이 한화 지휘봉을 잡으면서 APBC 대표팀 감독직은 공석이 됐다. 이승엽 전 감독은 현역 시절 한국 야구를 대표한 상징적인 인물이다. KBO와 NPB를 모두 경험했고, 국제대회에서도 강한 존재감을 남겼다. 통산 626홈런이라는 기록과 ‘국민타자’라는 상징성까지 고려하면, 단기전 대표팀 감독이나 타격 파트 지도자로 이름이 오르내리는 것은 자연스러운 흐름이다.
다만 KBO리그 1군 감독 복귀로 범위를 좁히면 분위기는 단순하지 않다. 이 전 감독은 두산 사령탑 시절 성과와 한계를 동시에 남겼다. 그는 코치 경험 없이 2023시즌 두산 감독으로 부임했다. 3년 총액 18억 원이라는 파격적인 계약 조건도 큰 화제를 모았다. 부임 첫해와 이듬해 팀을 2년 연속 가을야구로 이끌었고, 하위권으로 처졌던 두산을 다시 포스트시즌 무대에 올려놓은 점은 분명한 성과였다.
하지만 팬들의 평가는 냉정했다. 단기 성적에 치우친 운영 방식이 문제로 지적됐다. 정규시즌을 매 경기 총력전처럼 치르면서 불펜 소모가 컸고, 젊은 투수들의 부담이 누적됐다는 비판이 이어졌다. 리빌딩이 필요하다는 목소리가 커진 상황에서도 베테랑 중심의 라인업과 불펜 의존도가 높아지면서 팀의 미래를 충분히 준비하지 못했다는 지적을 받았다.
결국 두산은 2025시즌 초반 부진에 빠졌고, 이 전 감독은 임기를 채우지 못한 채 지휘봉을 내려놓았다. 감독으로서 남긴 기록만 보면 포스트시즌 진출이라는 성과가 있었지만, 과정에서는 혹사 논란과 세대교체 실패라는 꼬리표가 따라붙었다. 이 때문에 그가 곧바로 KBO 1군 감독으로 복귀하기에는 부담이 적지 않다는 평가가 나온다.
요미우리에서 보낸 1년은 이 전 감독에게 다른 의미의 시간이었을 수 있다. 두산에서는 곧바로 감독으로 출발했지만, 일본에서는 코치로 선수들을 가까이에서 지도하며 현장을 다시 배웠다. 특히 육성과 소통, 장기적인 선수 성장 과정을 지켜보는 경험은 향후 지도자 커리어에 중요한 자산이 될 수 있다.
문제는 다음 기회에서 무엇을 보여주느냐다. 현역 시절의 명성과 상징성만으로 다시 1군 지휘봉을 잡기는 어렵다. KBO 구단들이 원하는 것은 이름값이 아니라 팀을 어떤 방향으로 이끌 것인지에 대한 구체적인 철학이다. 불펜 운용, 세대교체, 유망주 육성, 데이터 활용, 코칭스태프 운영 등에서 이전과 달라진 모습을 증명해야 한다.
이승엽 전 감독은 여전히 한국 야구에서 가장 큰 이름 중 하나다. 선수로서 쌓은 업적은 누구도 부정할 수 없다. 그러나 지도자의 길은 또 다른 평가를 요구한다. 요미우리와의 짧은 동행을 마친 그가 곧바로 현장에 복귀할지, 한 걸음 물러서 더 준비하는 시간을 가질지는 아직 알 수 없다. 분명한 것은 그의 다음 선택이 한국 야구계의 또 다른 관심사가 될 것이라는 점이다.