경제
1원도 안 되는 코인 39개…왜 상장됐나
국내 가상자산 거래소에서 개당 가격이 1원에도 미치지 못하는 이른바 ‘소수점 코인’ 39개가 거래되고 있는 것으로 나타났다. 가격이 크게 떨어져 1원 아래로 내려간 코인부터 처음부터 낮은 가격에 거래된 코인까지 종류도 다양했다.
28일 가상자산업계에 따르면 국내 주요 가상자산 거래소에 거래지원된 코인 가운데 지난 24일 오후 4시 10분 기준 가격이 1원 미만인 코인은 중복을 제외하고 39개였다.
거래소별로는 빗썸과 코인원이 각각 26개로 가장 많았고, 업비트와 코빗은 각각 8개의 소수점 코인을 거래지원하고 있었다.
소수점 코인이 된 배경은 제각각이다. 상장 이후 수년 동안 줄곧 1원 이하의 가격을 유지한 코인이 있는가 하면, 상장 당시에는 수십 원 또는 수백 원에 거래됐지만 가격이 99% 이상 떨어지면서 1원 아래로 내려온 경우도 있다.
실제로 코인원에 지난해 11월 상장된 한 코인은 상장 당일 143.3원까지 가격이 올랐지만 이후 계속 하락하면서 지난 7월부터 1원 미만이 됐다. 이 코인은 코인원에서 거래유의 종목으로 지정된 상태다.
지난 24일 오후에는 거래대금이 3만원 정도에 불과했지만 가격 변동률은 40%대를 기록했다. 거래량이 많지 않은 상황에서도 가격이 크게 움직일 수 있다는 의미다.
다만 가격이 낮다는 이유만으로 모든 소수점 코인의 거래량이 적거나 변동성이 큰 것은 아니다. 일부 코인은 투자자들 사이에서 이른바 ‘엽전주’처럼 낮은 가격 자체가 관심을 끄는 경우도 있다.
업비트와 빗썸에서는 하루 거래대금이 0원인 소수점 코인이 없었다. 코인원과 코빗에서도 절반이 넘는 소수점 코인에서 하루 한 차례 이상 거래가 발생했다.
주식시장에서는 지난 7월 부실기업의 신속한 퇴출을 위해 이른바 ‘동전주’에 대한 상장폐지 규정이 강화됐다. 주가가 1000원에 미치지 못하거나 시가총액이 기준에 못 미치는 종목에 대한 관리가 강화된 것이다.
가상자산 거래소도 시가총액이나 거래대금이 일정 기준에 미치지 못하는 가상자산을 대상으로 모니터링을 거쳐 거래지원을 종료하는 자율규제를 운영하고 있다.
그러나 주식시장과 달리 가상자산 시장에서는 코인 한 개의 가격 자체가 거래지원 유지 기준에 포함되지 않는다. 이 때문에 1원 미만의 낮은 가격을 가진 코인도 거래소에서 계속 거래될 수 있는 것으로 분석된다.
전문가들은 코인의 개당 가격만 보고 투자 가치를 판단해서는 안 된다고 강조한다. 코인의 규모를 파악하려면 가격뿐 아니라 유통량을 반영한 시가총액과 거래량, 실제 사고팔 수 있는 유동성 등을 함께 살펴야 한다는 것이다.
윤승식 타이거리서치 리서치센터장은 낮은 단가가 발행사 입장에서 심리적·마케팅적 효과를 노린 결과일 수 있다면서도 코인의 경제적 규모는 개당 가격과 유통량을 곱한 시가총액으로 결정된다고 설명했다.
김민승 디지털엑스 리서치센터장도 비트코인을 비롯한 대부분의 코인이 소수점 단위로 거래될 수 있다며 해외 거래소 역시 개당 가격보다는 시가총액 등을 거래지원 유지 여부를 판단하는 데 고려하는 것으로 알고 있다고 말했다.
따라서 1원 미만이라는 이유만으로 해당 코인을 다른 알트코인과 구분할 필요는 없다는 게 전문가들의 설명이다. 반대로 가격이 싸다는 이유만으로 투자 접근성을 높게 보는 것도 주의해야 한다.
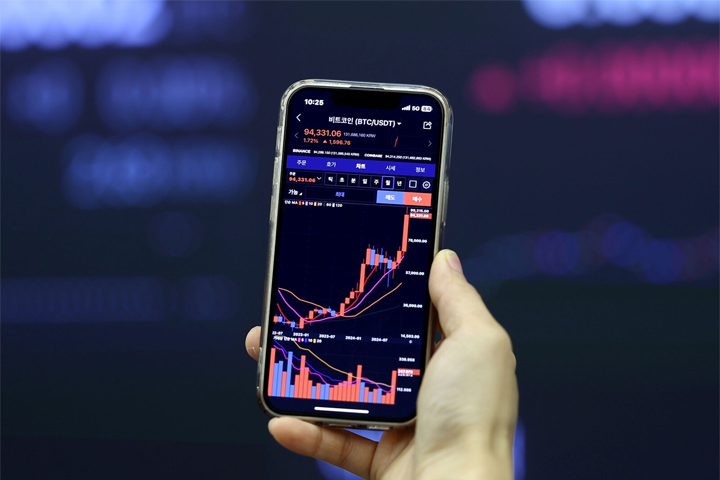
특히 소수점 코인을 포함한 알트코인에 투자할 때는 희석가치와 수요, 유동성을 함께 확인해야 한다는 조언이 나온다. 공급량이 지나치게 많거나 거래가 충분하지 않은 코인은 적은 매수세만으로 가격이 급등할 수 있기 때문이다.
윤 센터장은 개당 가격이 1원이라도 공급량이 과도하거나 유동성이 부족하면 작은 매수세에 가격이 급등한 뒤 큰 손실이 발생할 수 있다며 주의를 당부했다.
결국 ‘1원 미만’이라는 숫자만으로 코인의 가치나 투자 위험을 판단하기는 어렵다. 낮은 가격 뒤에 얼마나 많은 코인이 유통되고 있는지, 실제 거래가 얼마나 이뤄지는지, 시장에서 충분한 유동성을 확보하고 있는지를 함께 살펴야 한다는 지적이다.