경제
엔화 스테이블코인 200% 폭등…업비트서 무슨 일이
일본 엔화 가치에 연동된 스테이블코인이 국내 가상자산 거래소 상장 직후 수백% 가까이 급등했다가 다시 급락하는 일이 벌어졌다. 1엔당 1JPYC로 교환할 수 있는 구조임에도 적정 가격을 크게 웃도는 가격에 거래가 이뤄지면서 투자자들의 주의가 필요하다는 지적이 나온다.
18일 가상자산 업계에 따르면 업비트는 전날 오후 6시부터 일본 엔화 스테이블코인인 제이피와이코인(JPYC) 거래를 지원했다. JPYC는 거래 지원이 시작된 지 약 40분 만에 시가보다 197.5% 오른 35.7원까지 상승했다. 이후 가격은 급락했고 현재는 8원대에서 거래되고 있다.
JPYC가 전 세계 가상자산 거래소 가운데 상장된 곳은 업비트가 유일한 것으로 알려졌다. 이날 JPYC 거래량의 약 90%도 업비트에서 발생했다. 국내 거래소 상장 직후 거래가 집중되면서 가격 변동성이 크게 나타난 것이다.
JPYC는 일본 금융 당국으로부터 허가를 받은 스테이블코인이다. JPYC 주식회사가 지난해 10월부터 정식으로 발행하기 시작했으며, 1JPYC는 1엔으로 상환할 수 있도록 설계됐다.
현재 엔화와 원화의 환율이 1엔당 약 8.8원 수준인 점을 고려하면 JPYC의 적정 가격 역시 이와 비슷한 수준으로 볼 수 있다. 그러나 업비트 상장 직후에는 이보다 훨씬 높은 가격까지 치솟았다.
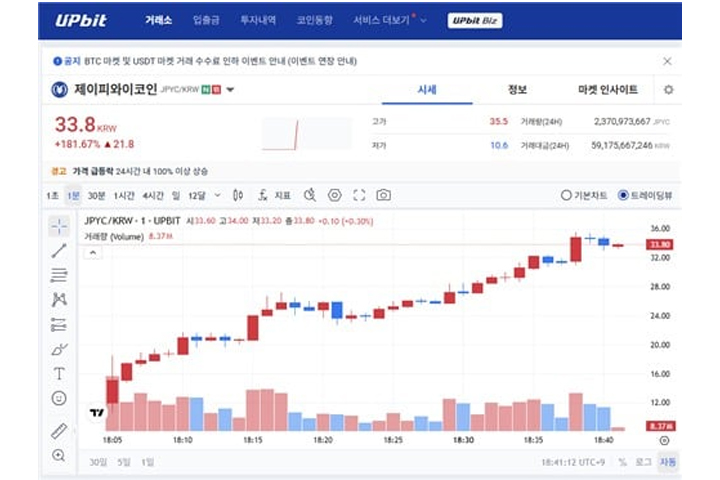
상장 직후에는 약 1200억원 규모의 매수세가 몰리면서 가격이 급등했다. JPYC의 구조나 적정 가치를 충분히 파악하지 못한 투자자들이 매수에 참여했거나, 가격을 먼저 끌어올린 뒤 추가 매수세가 유입됐을 때 매도하려는 움직임이 있었을 가능성이 제기된다.
특히 거래 초반 JPYC의 입출금이 제한된 상태였다는 점도 가격 급등의 배경으로 지목됐다. 외부에서 코인을 가져오거나 다른 거래소로 물량을 옮기는 것이 불가능한 상황에서는 거래소 내부에 있는 물량과 자금만으로 거래가 이뤄질 수 있다. 이 때문에 특정 가상자산의 거래가 한쪽으로 몰릴 경우 가격이 실제 가치와 크게 차이 날 수 있다는 설명이다.
업비트는 상장 이후 전날 오후 6시 50분부터 JPYC 입출금 서비스를 시작했다. 가상자산 시황 중계 플랫폼 코인마켓캡에 따르면 입출금이 가능해진 시점과 맞물려 JPYC의 시장 가격에도 변화가 나타났다.
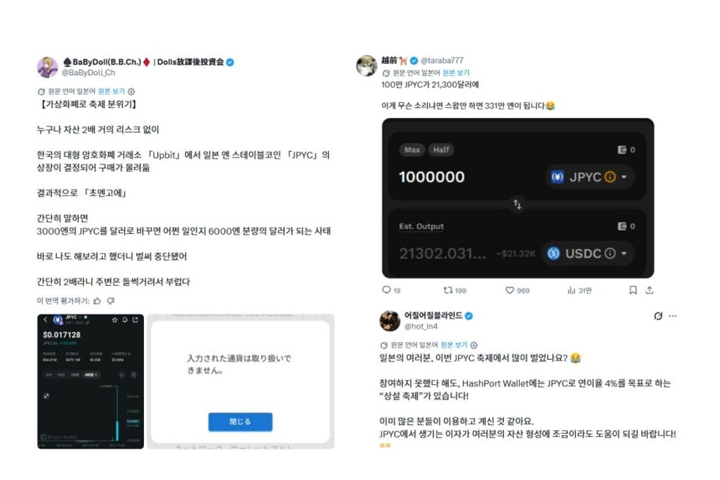
JPYC를 둘러싼 차익 거래 사례도 전해졌다. 엑스(X·옛 트위터)에는 JPYC를 보유하고 있던 일본 투자자들이 탈중앙화 거래소인 유니스왑을 통해 미국 달러 기반 스테이블코인인 USDC로 교환해 차익을 얻었다는 내용의 게시물이 올라왔다.
유니스왑은 중개자 없이 개인 지갑을 연결해 가상자산을 직접 교환할 수 있는 탈중앙화 거래소다. 이 때문에 국내 거래소에 상장되기 전부터 JPYC를 보유하고 있던 투자자와 국내 거래소에서 상장 직후 매수한 투자자 사이에 가격 차이를 이용한 거래가 발생할 수 있다.
문제는 상장 직후 급등한 가격에 JPYC를 매수한 투자자다. 1JPYC가 1엔으로 상환되는 구조인 만큼 엔화 가치와 크게 동떨어진 가격에 매수할 경우 가격이 정상 수준으로 돌아오는 과정에서 큰 손실이 발생할 수 있다.
특히 입출금이 제한된 상황에서는 투자자가 다른 거래소나 개인 지갑으로 자산을 옮겨 가격 차이를 활용하기도 어려워 거래소 내부 가격 변동에 더욱 노출될 수 있다.
이번 사례를 두고 국내 가상자산 거래소의 신규 코인 상장 과정과 거래 안정성에 대한 관심도 커지고 있다. 스테이블코인은 일반적으로 특정 법정화폐나 자산 가치에 연동되도록 설계되지만, 실제 거래소에서는 상장 초기 수급에 따라 시장 가격이 연동 대상 가치와 크게 벌어질 가능성이 있기 때문이다.
JPYC 역시 상장 직후 35.7원까지 치솟았다가 현재 8원대까지 내려오면서 극심한 가격 변동을 나타냈다. 상장 직후 가격만 보고 매수에 나선 투자자라면 짧은 시간 안에 큰 가격 차이를 경험했을 가능성이 있다.
결국 이번 사례는 스테이블코인이라는 이름만으로 가격이 항상 안정적으로 유지되는 것은 아니라는 점을 보여줬다. 특히 신규 상장 직후처럼 거래량과 유통 물량이 제한된 상황에서는 실제 자산 가치와 시장에서 형성되는 가격 사이에 큰 차이가 발생할 수 있어 투자자들의 주의가 요구된다.