경제
엔화 850원대…지금이 기회일까
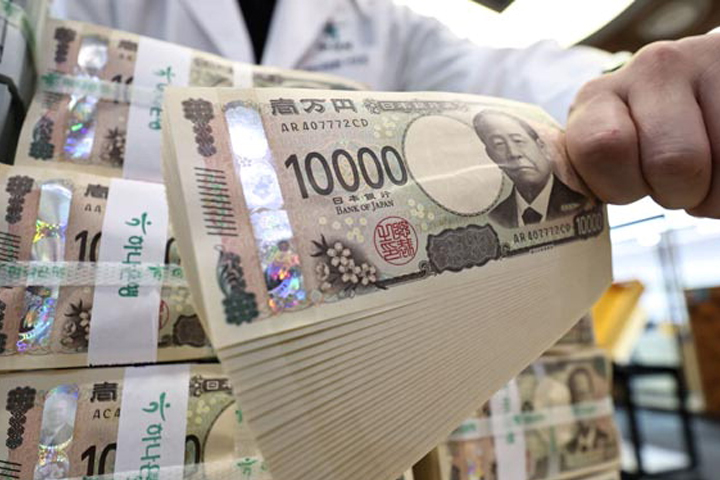
엔화 가치가 역사적인 저점권에 머물고 있다. 일본과 미국의 금리 차이가 여전히 큰 데다 일본의 에너지 수입 의존도와 높은 국가부채 등이 엔화 약세를 압박하는 가운데, 미국의 금리 인하와 일본은행의 추가 금리 인상이 본격화될 경우 엔화가 반등할 가능성도 거론된다.
일본 통화 100엔당 원화 환율이 최근 저점에 가까운 수준을 보이고 있다. 지난 10년 동안 100엔당 원화 환율이 가장 높았던 시기는 코로나19 팬데믹 초기 안전자산 선호 심리가 강했던 2020년 3월로, 당시 1191.34원을 기록했다. 반대로 가장 낮았던 시점은 2023년 11월 17일로 851.31원까지 내려갔다. 현재 100엔당 환율 역시 이 같은 저점권에 형성돼 있다.
단기적으로는 엔화 약세 압력이 이어질 가능성이 크다는 분석이 나온다. 미국과 일본 사이의 큰 금리 차이가 엔화 약세를 이끄는 주요 요인으로 꼽힌다. 미국 연방준비제도(Fed)가 높은 금리 수준을 유지하는 것과 달리 일본은행(BOJ)은 금리를 올리더라도 점진적으로 인상하는 모습을 보이고 있어 양국의 금리 격차가 여전히 크기 때문이다.
금리 차이는 엔 캐리 트레이드에도 영향을 미친다. 투자자들이 상대적으로 금리가 낮은 엔화를 빌린 뒤 달러 등 금리가 높은 자산에 투자하면서 엔화 자금이 해외로 빠져나가는 흐름이 이어지고 있다. 이 같은 자금 이동이 엔화 약세 요인으로 작용하고 있다는 설명이다.
일본 경제가 안고 있는 구조적인 적자도 엔화 가치에 부담을 주는 요인이다. 일본은 에너지와 원자재의 해외 의존도가 높은 만큼 국제 유가가 오르면 수입 대금을 지급하기 위해 엔화를 팔고 달러를 사는 수요가 늘어난다. 이에 따라 에너지 가격 상승이 엔화 약세로 연결될 수 있다.
일본 정부의 높은 국가부채 역시 엔화 약세를 뒷받침하는 요인으로 거론된다. 일본의 국내총생산(GDP) 대비 국가부채 비율은 250%를 넘는다. 일본은행이 금리를 빠르게 올릴 경우 정부의 이자 상환 부담이 크게 늘고 시중은행이 보유한 국채의 평가손실도 커질 수 있다. 시장에서는 이런 이유로 일본은행이 금리를 강하게 올리기 어려울 것이라는 인식이 형성돼 있으며, 이 역시 엔화 약세에 영향을 미치고 있다.
다만 엔화가 반등할 수 있는 변수도 있다. 가장 큰 요인 가운데 하나는 미국 연준의 본격적인 금리 인하다. 미국 경제지표가 둔화하면서 연준이 금리 인하 주기에 들어가면 미국과 일본의 금리 차가 빠르게 좁혀질 수 있다. 이 경우 달러를 팔고 엔화를 사려는 움직임이 강해지면서 엔화 가치가 상승할 가능성이 있다.
일본은행의 추가 금리 인상도 엔화 강세를 이끌 수 있는 요인이다. 일본 내 임금 상승이 이어지고 물가가 목표 수준인 2%에 안정적으로 자리 잡을 경우 일본은행이 시장의 예상보다 적극적으로 금리를 올릴 가능성이 있다. 이 경우 단기적으로 엔화 가치가 크게 반등할 수 있다.
글로벌 경기 침체나 지정학적 위기로 안전자산 선호 심리가 강해지는 것도 변수다. 금융시장 변동성이 커지거나 글로벌 경기 후퇴에 대한 우려가 확대되면 엔 캐리 트레이드 자금이 다시 회수될 수 있다. 엔화를 빌려 해외 자산에 투자했던 자금이 청산되면서 엔화를 되사게 되면 엔화 가치가 급등하는 흐름이 나타날 수 있다는 설명이다.
결국 엔화의 단기 흐름은 미국과 일본의 금리 차가 얼마나 유지되는지에 따라 영향을 받을 것으로 보인다. 에너지 수입에 따른 달러 수요와 일본은행의 느린 금리 인상이 이어지는 동안에는 엔화 약세 압력이 지속될 가능성이 있다. 반면 미국이 금리 인하에 본격적으로 들어가고 일본은행까지 추가 금리 인상에 나선다면 엔화 약세가 완화될 가능성이 있다.
이에 따라 엔화가 장기적으로도 계속 약세를 이어가기보다는 미국과 일본의 통화정책 격차가 줄어드는 시점을 전후해 흐름이 달라질 수 있다는 분석이 나온다. 현재처럼 엔화 가치가 저점권에 머무는 상황에서 향후 환율 정상화 과정이 진행될 경우 엔화 가치 상승에 따른 수익을 기대할 수 있다는 것이다.
재테크 수단으로는 국내에 상장된 엔선물ETF를 활용하는 방법도 거론된다. 증권계좌를 이용해 주식처럼 거래할 수 있다는 장점이 있다. 다만 매매차익에 15.4%의 배당소득세가 부과되는 만큼 파생형 ETF 매수가 가능하고 비과세 및 절세 혜택을 받을 수 있는 ISA(개인종합자산관리계좌)를 활용하면 투자 효율을 높일 수 있다는 설명이다.
차호중 iM증권 부산WM센터 영업이사는 엔화가 단기적으로는 약세 압력을 받을 수 있지만 장기적으로는 미국과 일본의 통화정책 변화에 따라 반등 가능성도 있는 전환점에 놓여 있다고 설명했다.