스포츠모아
수비부터 득점까지 완벽! 이강인, 아틀레티코 승리 주역
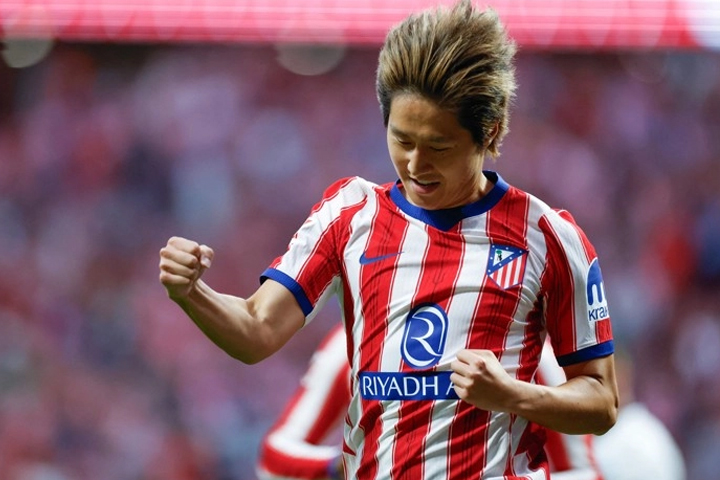 이강인이 아틀레티코 마드리드 유니폼을 입고 또 한 번 존재감을 확실히 보여줬다. 리그 2호 골을 포함해 공격 전반을 주도한 이강인의 활약 속에 아틀레티코는 오사수나를 상대로 대승을 거뒀다.
아틀레티코 마드리드는 17일 오전 2시 한국시간 스페인 마드리드의 리야드 에어 메트로폴리타노에서 열린 2026-27시즌 스페인 라리가 6라운드 홈 경기에서 오사수나를 4-0으로 꺾었다.
이날 아틀레티코는 얀 오블락이 골문을 지켰고, 알레한드로 그리말도, 로뱅 르노르망, 크리스티안 로메로, 마르코스 요렌테가 수비진을 구성했다. 중원에는 조니 카르도주, 코케, 알렉스 바에나가 배치됐고, 이강인은 아데몰라 루크먼, 조너선 데이비드와 함께 공격진에 이름을 올렸다.
오사수나는 아이토르 페르난데스를 골키퍼로 내세웠고, 아벨 브레토네스, 엔조 보요모, 록슨 예보아, 이니고 아르기비데, 루카스 토로, 아시에르 오삼벨라, 라울 모로, 우나이 산토스, 조너선 두바신, 라울 가르시아가 선발로 나섰다.
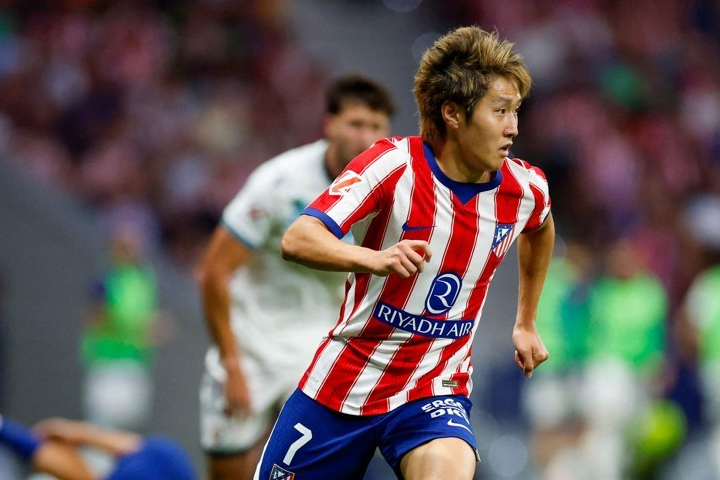
경기 초반부터 이강인의 움직임은 가벼웠다. 전반 10분 오른쪽 측면에서 반대편을 향해 날카로운 왼발 크로스를 올리며 첫 기회를 만들었다. 루크먼이 머리로 연결했지만 슈팅은 골문 위로 벗어났다.
곧바로 직접 슈팅 장면도 나왔다. 전반 12분 페널티박스 안 혼전 상황에서 코케가 내준 공을 이강인이 왼발로 강하게 때렸다. 하지만 아이토르 페르난데스 골키퍼가 몸을 날려 막아냈다.
오사수나도 반격했다. 전반 13분 빠른 역습 상황에서 라울 모로의 패스를 받은 라울 가르시아가 슈팅을 시도했지만, 오블락이 안정적으로 막아냈다.
선제골은 아틀레티코의 몫이었다. 전반 24분 그리말도가 왼쪽에서 낮고 빠른 패스를 넣었고, 데이비드가 문전에서 슈팅을 시도했다. 첫 슈팅은 골키퍼에게 막혔지만, 데이비드는 흘러나온 공을 다시 밀어 넣으며 골망을 흔들었다.
오사수나는 전반 29분 동점골을 넣는 듯했다. 브레토네스의 크로스를 아르기비데가 잡아 마무리했다. 그러나 앞선 장면에서 토로가 르노르망과 경합하는 과정에서 반칙을 범했다는 판정이 나오면서 득점은 취소됐다.
위기를 넘긴 아틀레티코는 다시 공세를 높였다. 전반 37분 이강인이 데이비드의 패스를 받아 정교한 터치 이후 슈팅까지 가져갔지만 수비벽에 막혔다. 굴절된 공이 루크먼에게 향했으나 마무리 슈팅은 정확히 맞지 않았다.
전반 막판에도 이강인이 직접 해결사로 나섰다. 전반 42분 오른쪽 측면에서 안쪽으로 파고든 뒤 중거리 슈팅을 날렸지만, 이번에도 페르난데스 골키퍼의 선방에 막혔다. 이어 데이비드가 재차 슈팅을 시도했으나 골키퍼가 다시 막아내며 추가골은 나오지 않았다.
전반은 아틀레티코가 1-0으로 앞선 채 끝났다. 그러나 후반 초반, 이강인이 직접 경기 흐름을 완전히 가져왔다.
후반 9분 이강인은 수비 상황에서 적극적으로 압박에 가담해 상대 공격을 끊어냈다. 이후 곧바로 전방으로 쇄도했고, 데이비드의 패스를 받아 오른발 슈팅으로 골문을 열었다. 리그 2호 골이었다.
이 장면은 이강인의 장점이 압축된 득점이었다. 수비 가담으로 시작해 빠른 전환, 침착한 마무리까지 이어졌다. 왼발잡이로 알려진 이강인이 오른발로 깔끔하게 마무리했다는 점도 인상적이었다.
기세를 탄 아틀레티코는 후반 18분 세 번째 골까지 만들었다. 코너킥 상황에서 르노르망의 헤더가 제대로 맞지 않았지만, 흐른 공을 강력한 오른발 슈팅으로 연결하며 오사수나의 골망을 다시 흔들었다.
이강인은 멈추지 않았다. 후반 28분 바에나와 짧은 패스를 주고받으며 박스 근처로 접근한 뒤 왼발 슈팅을 시도했다. 방향과 타이밍 모두 좋았지만 골키퍼 선방에 막히며 멀티골 기회는 아쉽게 무산됐다.
아틀레티코는 후반 37분 승부에 쐐기를 박았다. 카르도주가 감각적인 터치로 수비를 벗겨낸 뒤 바에나에게 침투 패스를 찔러 넣었다. 바에나는 골키퍼와 맞선 상황에서 침착하게 마무리하며 팀의 네 번째 골을 기록했다.
경기는 아틀레티코의 4-0 완승으로 끝났다.
이날 가장 빛난 선수는 단연 이강인이었다. 그는 경기 초반부터 크로스와 슈팅으로 오사수나 수비를 흔들었고, 후반에는 직접 득점까지 기록했다. 공격뿐 아니라 수비 전환 상황에서도 적극적으로 움직이며 팀 밸런스에 힘을 보탰다.
특히 아틀레티코 이적 후 첫 풀타임 경기였다는 점에서 의미가 컸다. 이강인은 90분 내내 높은 집중력을 유지하며 디에고 시메오네 감독의 전술 안에서 자신의 활용 가치를 증명했다.
기록도 화려했다. 축구 통계 매체 풋몹에 따르면 이강인은 이날 1골, 슈팅 6회, 기회 창출 3회, 드리블 성공률 100%, 경합 성공률 83%를 기록했다. 평점은 9.0이었다. 양 팀을 통틀어 가장 높은 평가를 받으며 경기 최우수 선수로 선정됐다.
아틀레티코는 이번 승리로 분위기 반전에 성공했다. 이강인 역시 리그 2호 골과 첫 풀타임, MOM 선정이라는 결과를 한꺼번에 챙기며 팀 내 입지를 더욱 넓혔다.
이강인은 오는 20일 열리는 레알 마드리드와의 라리가 경기에서 리그 3호 골에 도전한다. 마드리드 더비를 앞두고 절정의 컨디션을 보여준 만큼, 다음 경기에서도 그의 발끝에 관심이 쏠릴 전망이다.