문화

아이비 브로드웨이 찍고 귀환 ‘시카고’ 12월 개막

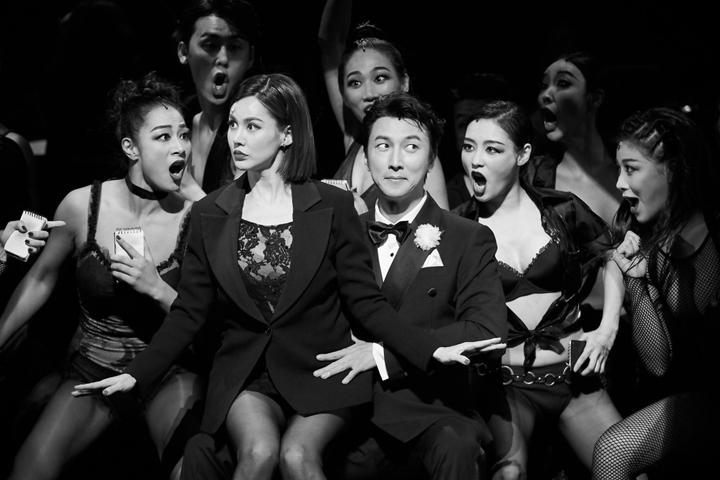
뮤지컬 ‘시카고’가 올겨울 다시 무대에 오른다. 2000년 한국 초연 이후 26년간 관객과 만나온 이 작품은 이번 시즌 새 배우들의 합류와 기존 배우들의 귀환으로 또 한 번 변화를 예고했다.


‘시카고’는 오는 12월 5일부터 2027년 3월 14일까지 서울 강서구 LG아트센터 서울 LG 시그니처홀에서 공연된다. 이번 시즌에는 오디션을 거쳐 린아, 김수하, 에녹이 새롭게 합류했다. 린아는 벨마 켈리 역을, 김수하는 록시 하트 역을, 에녹은 빌리 플린 역을 맡는다.


이들과 함께 오랜 기간 ‘시카고’ 무대를 지켜온 배우들도 다시 관객을 만난다. 최정원, 윤공주, 아이비, 티파니 영, 박건형, 김영주, 김경선, 차정현 등이 출연진에 이름을 올렸다. 익숙한 배우들이 작품의 중심을 잡고, 새 얼굴들이 새로운 에너지를 더하는 구도다.
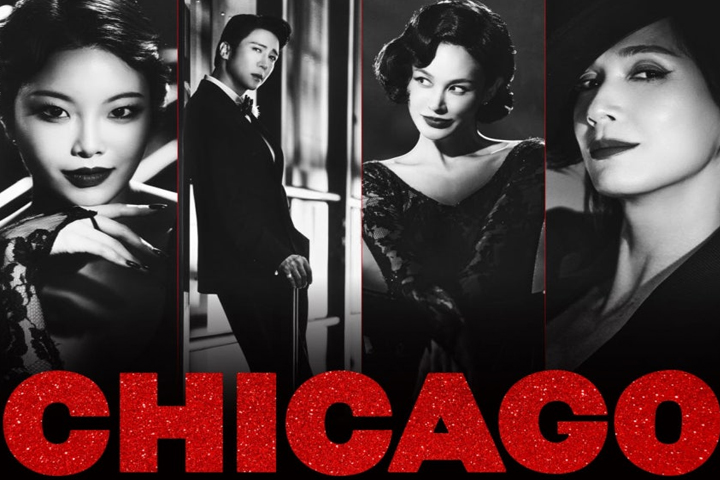
이번 캐스팅에서 눈길을 끄는 인물 중 한 명은 린아다. 그는 “오랫동안 사랑받아온 뮤지컬 ‘시카고’에 함께할 수 있게 되어 정말 기쁘고 영광”이라며 “저에게는 또 새로운 도전이 될 것 같아 설렌다”고 소감을 전했다. 벨마 켈리는 강렬한 존재감과 음악적 리듬감, 무대 장악력이 필요한 역할로 꼽힌다.


아이비의 행보도 주목된다. 그는 지난 8월 17일 미국 브로드웨이 ‘시카고’ 첫 공연을 마치며 브로드웨이 ‘시카고’에서 주역으로 공연한 최초의 한국 배우가 됐다. 한국 ‘시카고’ 무대에서 약 600회에 달하는 경력을 쌓은 데 이어 브로드웨이 무대까지 경험한 만큼, 이번 한국 공연에서 어떤 깊이를 보여줄지 관심이 모인다.


‘시카고’는 국내에서도 이미 흥행성을 입증한 작품이다. 2000년 한국 초연 이후 26년 동안 1729회 공연됐으며, 누적 관객은 180만여 명에 이른다. 2024년 시즌에는 객석 점유율 100%를 기록하며 식지 않은 인기를 보여줬다.


작품의 출발은 1975년으로 거슬러 올라간다. 밥 파시에 의해 처음 공연된 ‘시카고’는 1996년 월터 바비 연출, 앤 레인킹 안무로 리바이벌되며 세계적인 장기 흥행작이 됐다. 이후 토니상, 드라마데스크상, 그래미상, 올리비에상 등 주요 시상식에서 55개 부문 이상을 수상했다.
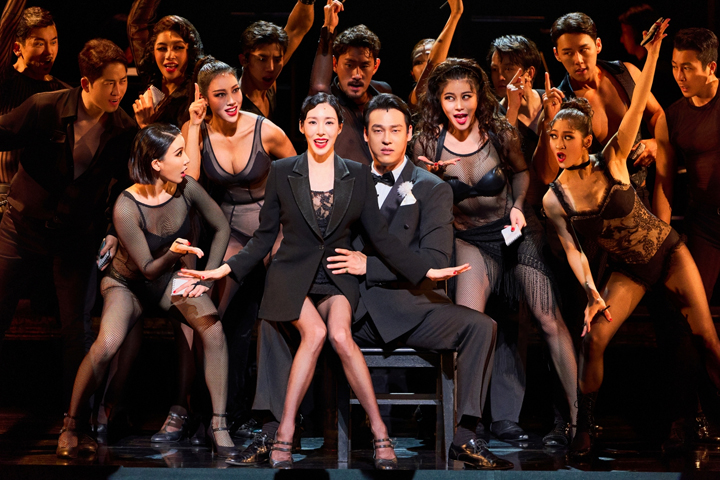
세계 무대에서의 기록도 화려하다. ‘시카고’는 현재 전 세계 뮤지컬 역사상 가장 오래 공연되고 있는 미국 뮤지컬로 꼽힌다. 지금까지 38개국 525개 이상 도시에서 3만6000회 이상 공연됐고, 3500만 명이 넘는 관객이 작품을 관람했다.


‘시카고’가 오랜 시간 사랑받는 이유는 화려한 장치보다 배우의 움직임과 음악, 조명, 리듬에 집중하는 독특한 무대 언어에 있다. 범죄와 명성, 미디어를 둘러싼 날카로운 풍자는 시대가 바뀌어도 여전히 유효하다. 여기에 재즈 선율과 절제된 안무, 배우들의 개성이 더해지며 매 시즌 다른 매력을 만들어낸다.


올겨울 돌아오는 ‘시카고’는 한국 공연 26년의 내공과 새 캐스팅의 신선함이 만나는 무대가 될 전망이다. 린아, 김수하, 에녹의 합류가 작품에 어떤 변화를 가져올지, 또 최정원·윤공주·아이비 등 기존 배우들이 어떤 완성도를 보여줄지 기대가 모인다.
 

“대출 여력 다 썼다”…5대 은행 가계대출 벌써 연간 목표 초과

주요 시중은행의 가계대출 잔액이 계속 증가하면서 올해 연간 증가 목표치를 또 넘어섰다. 금융당국이 지난달 가계대출 총량 규제를 일부 완화했지만, 은행에 새롭게 주어진 대출 여력이 한 달도 지나지 않아 빠르게 소진된 것으로 나타났다. 이에 따라 연말까지 은행들의 대출 관리가 한층 까다로워질 수 있다는 전망이 나온다. 22일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난 17일 기준 가계대출 잔액은 정책성 대출을 제외하고 652조2617억원으로 집계됐다. 지난해 말 644조9700억원과 비교하면 올해 들어 7조2918억원 늘어난 규모다.문제는 이미 은행들이 금융당국과 협의해 정한 올해 연간 증가 목표치를 넘어섰다는 점이다. 5대 은행이 지난달 말 새롭게 설정한 연간 가계대출 증가 목표치는 약 7조1100억원이었다. 하지만 실제 증가액은 이를 약 2000억원 웃돌았다.지난달 총량 규제 완화로 은행권에 약 2조7800억원의 추가 대출 여력이 생겼지만 이마저도 빠르게 소진됐다. 불과 한 달도 지나지 않아 새로 확보한 대출 한도를 사실상 모두 사용한 셈이다.은행별 상황도 비슷하다. 5대 은행 가운데 2곳은 이미 올해 연간 목표치를 큰 폭으로 초과했다. 나머지 은행 가운데 2곳도 목표치에 가까워진 것으로 나타나 은행권 전반에서 가계대출 관리 부담이 커지고 있다.다만 정책성 대출까지 포함한 전체 가계대출 규모는 오히려 감소했다. 5대 은행의 정책대출을 포함한 전체 가계대출 잔액은 지난 17일 기준 781조5082억원으로, 8월 말의 782조1192억원보다 6110억원 줄었다.전체 가계대출이 감소세로 돌아선 것은 지난 3월 이후 6개월 만이다. 겉으로 보면 은행권 가계대출이 줄어든 것처럼 보이지만, 정책대출을 제외하면 상황은 달라진다. 은행 자체적으로 취급하는 가계대출은 여전히 증가세를 이어가고 있기 때문이다.은행권에서는 정책대출 감소의 주요 원인으로 보금자리론의 자산 유동화를 꼽고 있다. 한 시중은행 관계자는 “이달 들어 정책대출 중 하나인 보금자리론의 자산 유동화가 계속 이어지고 있다”며 “이에 따라 주택담보대출이 감소한 것”이라고 설명했다.은행이 취급한 보금자리론이 일정 규모 이상 쌓이면 주택금융공사 계정으로 넘어가는데, 이 과정에서 은행 장부상 정책대출 잔액이 줄어든다는 것이다.결국 정책대출을 제외한 은행 자체 가계대출은 계속 늘고 있어 은행들의 총량 관리 부담은 여전히 큰 상황이다. 특히 금융당국이 이미 한 차례 연간 목표치를 늘려준 만큼 은행들이 연말까지 추가적인 규제 완화를 기대하기는 쉽지 않다는 전망이 나온다.은행권 관계자는 “금융당국이 총량 목표치를 한 차례 확대해준 상황에서 은행들도 연말까지 이를 무조건 지켜야 하는 부담이 있다”며 “은행별 대출 규제 완화가 쉽지 않을 것”이라고 내다봤다.이 때문에 금융소비자 입장에서는 연말까지 대출을 받기가 더 어려워질 수 있다는 우려가 나온다. 특히 은행들이 연간 목표치를 맞추기 위해 신규 대출 취급 속도를 조절할 경우 주택담보대출과 신용대출 등의 문턱이 높아질 가능성이 있다.다만 대출이 무조건 더 어려워질 것이라는 전망만 있는 것은 아니다. 금융당국이 이주비와 중도금, 잔금대출 등을 은행별 총량 규제 대상에서 제외하기로 한 만큼 실수요자들이 받는 일부 대출에는 영향이 제한적일 수 있다는 분석도 나온다.연말이라는 계절적 요인도 변수다. 통상 연말에는 신규 주택담보대출 신청 규모가 줄어드는 경향이 있어 은행들의 총량 관리 부담이 현재보다 완화될 수 있다는 것이다.또 다른 은행권 관계자는 “현재 목표치를 초과한 대출 잔액에는 집단대출도 일부 포함돼 있다”며 “실수요 대출 공급에는 어려움이 없을 수 있다”고 말했다.결국 올해 연말까지 은행권 가계대출 시장은 총량 관리와 실수요자 보호 사이에서 줄타기를 이어갈 것으로 보인다. 이미 연간 목표치를 넘어선 은행들이 추가 대출 여력을 얼마나 확보하고, 금융당국이 실수요자 대출에 대해 어느 수준까지 유연하게 대응할지가 향후 대출 시장의 주요 변수가 될 전망이다.