트래블
“혼자 밥 먹는데 20만원?” 요즘 혼밥족 달라졌다
혼자 밥을 먹는 ‘혼밥’이 더 이상 간단하게 한 끼를 해결하는 식사 방식에 머물지 않고 있다. 예약과 웨이팅을 통해 식당을 찾는 혼밥족이 크게 늘어난 가운데, 비교적 가격대가 높은 식당에서 혼자 식사를 즐기는 사례도 증가한 것으로 나타났다. 연령층과 음식 종류 역시 다양해지면서 혼밥이 하나의 외식 소비 방식으로 자리 잡는 모습이다. 요식업 전문 통합 솔루션 기업 와드가 운영하는 캐치테이블은 2026년 1월부터 7월까지 국내·글로벌 앱 데이터를 분석한 ‘2026 혼밥 트렌드 리포트’를 공개했다.
조사 결과 올해 1인 예약 건수는 지난해 같은 기간보다 38.1% 증가했다. 혼자 식당을 이용하기 위해 웨이팅을 신청한 건수도 48.5% 늘었다. 특히 올해 1월 ‘혼밥’ 검색량은 전년 같은 달보다 139.1% 증가해 역대 가장 높은 성장률을 기록했다.
혼밥을 가장 많이 이용하는 세대는 20대와 30대였다. 올해 7월 전체 1인 예약 가운데 20대가 차지한 비중은 42.9%, 30대는 34.9%였다. 두 연령층을 합치면 전체의 약 77%에 달했다. 성별 차이는 크지 않았다. 20대는 남성 50.3%, 여성 49.7%였고 30대는 남성 51.4%, 여성 48.6%로 비슷한 수준을 나타냈다.
그렇다고 혼밥이 젊은 세대만의 문화인 것은 아니었다. 지난해와 비교한 1인 예약 이용자 증가율을 보면 50대가 54%로 가장 높았고, 20대는 51%였다. 전체 이용 규모에서는 2030대가 여전히 가장 큰 비중을 차지했지만 중장년층에서도 혼밥을 이용하는 사람이 빠르게 늘어난 것이다.
주말에도 혼밥 수요는 이어졌다. 토요일에는 1인 예약이 활발하게 나타났으며, 일요일에는 전체 혼밥 예약의 절반 이상이 점심시간에 집중됐다. 혼자 점심을 먹는 이른바 ‘혼런치’ 수요가 일요일에 특히 두드러진 셈이다.
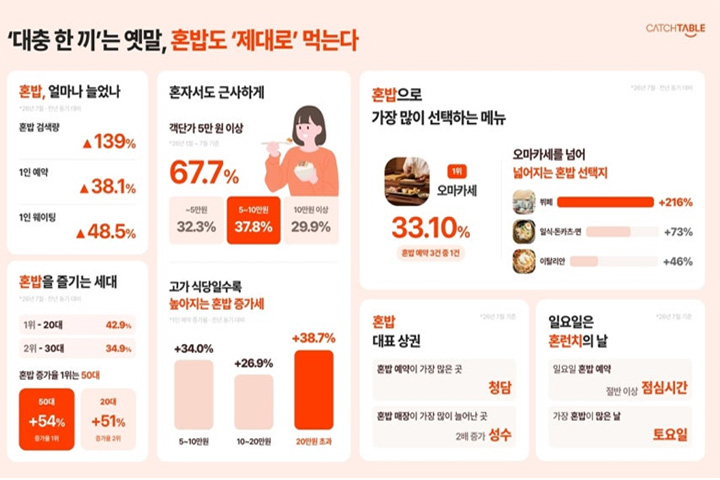
무엇보다 눈에 띄는 부분은 혼밥이 고급 외식 영역으로까지 확대되고 있다는 점이다. 올해 1월부터 7월까지 혼밥 예약의 67.7%가 객단가 5만원 이상인 식당에서 이뤄졌다. 이 가운데 가장 큰 비중을 차지한 가격대는 5만원에서 10만원대 식당이었다. 10만원 이상 레스토랑에서 발생한 1인 예약도 약 30%를 차지했다.
고가 식당일수록 혼자 찾는 고객이 늘어나는 흐름도 확인됐다. 같은 기간 객단가가 20만원을 넘는 식당의 1인 예약은 지난해 같은 기간보다 38.7% 증가했다. 5만~10만원대 식당은 34%, 10만~20만원대 식당은 26.9% 늘었다. 혼밥이 단순히 식사를 해결하기 위한 선택에서 벗어나 개인의 취향에 따라 음식 자체를 즐기는 외식 경험으로 확대되고 있는 모습이다.
혼밥 수요가 커지면서 1인 고객을 받는 매장도 증가했다. 혼밥 예약이 발생한 매장 수는 올해 1월 전년 같은 달보다 57.7% 많았고, 7월에도 35.5% 증가했다. 청담은 1인 예약 상위 상권에 꾸준히 이름을 올리며 혼밥을 즐기는 대표적인 지역으로 자리 잡았다.
지역별 특징도 달랐다. 한남과 여의도에서는 스시 오마카세와 파인다이닝, 바 등 상대적으로 가격대가 높은 외식업종의 1인 예약이 두드러졌다. 반면 성수와 용산에서는 프리미엄 다이닝부터 일상적으로 찾는 F&B 매장까지 혼자 이용할 수 있는 선택지가 폭넓게 늘어났다. 특히 성수동은 1인 예약이 가능한 매장 수가 2025년 1월과 비교해 올해 7월 두 배로 증가했다.
음식 종류도 한층 다양해졌다. 7월 기준 스시 오마카세가 여전히 1인 예약에서 가장 높은 비중을 차지했지만, 증가 폭에서는 뷔페가 두드러졌다. 뷔페 예약은 지난해 같은 달보다 216% 늘어 가장 높은 성장률을 기록했다. 일식·돈카츠·면 요리는 73%, 이탈리안은 46% 증가했다. 오마카세에 집중됐던 혼밥 수요가 호텔 뷔페와 캐주얼 다이닝 등 다양한 외식 분야로 확산되고 있는 것으로 나타났다.
캐치테이블 관계자는 혼밥이 특정 상황에서만 선택하는 식사 방식이 아니라 메뉴와 가격대, 이용 시간대 전반으로 선택지가 넓어지고 있다고 설명했다. 이어 외식 데이터를 바탕으로 변화하는 소비 흐름을 파악하고 다양한 식사 수요가 실제 매장 이용으로 이어질 수 있도록 서비스를 발전시켜 나가겠다고 밝혔다.