트래블
외국인 20%가 부산으로…해양관광 주목
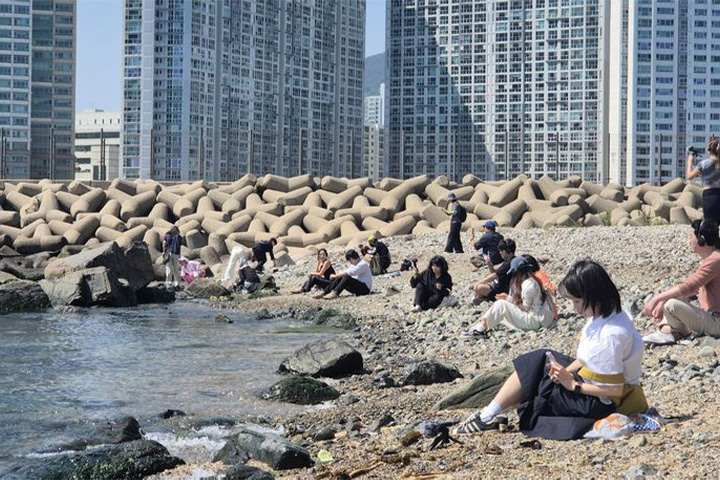
바다를 품은 자연환경을 강점으로 내세워온 부산의 해양관광이 외국인 관광객 증가와 함께 새로운 성장 기회를 맞고 있다. 올해 들어 7월까지 부산을 찾은 외국인 관광객은 누적 292만명을 넘어섰으며, 이는 역대 최다 기록이다.
외국인 관광객이 빠르게 늘면서 부산시는 물론 정부도 해양관광 산업에 주목하고 있다. 해양수산부는 해양레저관광과를 중심으로 해양관광을 하나의 산업으로 육성하겠다는 방침을 내놨다.
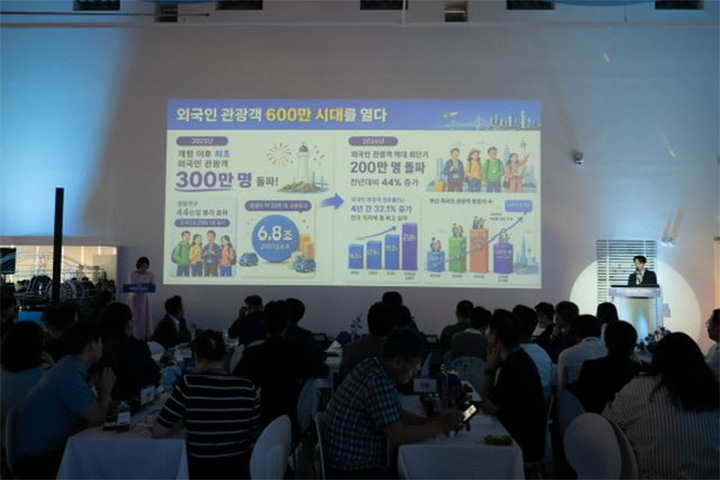
부산관광공사는 지난 8월 31일 고려제강기념관에서 ‘함께 만드는 600만, 세계가 주목하는 해양관광도시 부산’을 주제로 ‘2026 해양관광 컨퍼런스’를 개최했다. 행사에는 해양수산부와 BNK부산은행이 후원기관으로 참여했으며 해양수산부 관계자 등 150여명이 참석했다.
이 자리에서는 최근 부산 관광산업의 성장세가 소개됐다. 특히 올해 처음으로 한국을 찾는 전체 외국인 관광객 가운데 부산을 방문하는 비중이 20%를 넘어섰다. 부산이 국내 외래 관광시장에서 차지하는 비중이 그만큼 커지고 있다는 의미다.
해양수산부도 해양관광을 산업으로 발전시키기 위한 정책 지원을 확대할 계획이다. 지난해 시행된 ‘해양레저관광진흥법’을 바탕으로 해양레저관광을 주요 문화산업으로 키우기 위한 중장기 종합계획을 마련해 추진할 예정이다.
부산관광공사는 정부 차원의 지원에 앞서 해양관광의 기반을 확대하는 데 힘을 쏟아왔다. 대표적인 사례가 부산의 바다를 일상 속 치유공간으로 활용하는 ‘부산 해양치유 프로그램’이다.
2021년 시작된 이 사업은 해마다 운영 규모와 프로그램을 확대해왔다. 초기 해변요가와 선셋필라테스 등 웰니스 중심이었던 콘텐츠는 오션러닝과 싱잉볼 등 해양레저와 치유를 결합한 프로그램으로 영역을 넓혔다.
주요 프로그램으로는 해변요가, 사운드워킹, 비치바레, 부산의 소리를 담다, 부산 해양치유 1박 2일 등이 있다. 올해는 해양치유 페스타와 ‘소리로 걷는 부산’ 등 축제형·체류형 콘텐츠를 강화했다. 단순히 체험하고 돌아가는 관광에서 벗어나 지역 관광자원과 숙박, 해양레저를 연결하는 방식으로 발전시키고 있다.
야간에도 부산의 바다와 수변을 즐길 수 있는 프로그램도 마련됐다. 부산관광공사는 ‘수영강 휴먼브릿지 달빛 투어’를 운영하고 있으며, 올해는 ‘수영강 휴먼브릿지 달빛 LED SUP 투어’를 선보였다.
참가자들은 LED 조명이 설치된 패들보드를 타고 수영강 수면을 이동하며 주변의 야경을 감상한다. 단순한 수상레저 체험을 넘어 수영강에서 부산의 밤을 직접 경험하는 관광 콘텐츠라는 점이 특징이다. 수면 위에서 바라보는 휴먼브릿지와 주변 풍경은 육상에서 바라보는 일반적인 야간관광과도 다른 경험을 제공한다.
부산의 해녀 문화를 활용한 관광 프로그램도 올해 처음 선보였다. ‘해녀와 함께 바다를 배우다’는 영도 감지해변을 중심으로 실제 해녀와 함께 바다와 해녀의 삶을 경험하는 지역문화 체험형 프로그램이다.
서핑이나 요트처럼 바다를 즐기는 데 초점을 맞춘 기존 해양레저 관광과 달리 부산 바다에서 살아온 사람들의 삶과 문화를 관광 콘텐츠로 연결했다는 점에서 차별화된다. 체험 이후 지역 먹거리와 관광자원을 연계할 경우 지역 소비로 이어지는 관광상품으로도 발전할 수 있다.
여름철에 집중됐던 해양레저 관광을 가을과 겨울까지 확대하기 위한 노력도 이어지고 있다. 부산관광공사는 ‘비시즌 해양레저 관광 체험 프로그램’을 통해 서핑과 요트 등 다양한 해양레저를 계절에 관계없이 즐길 수 있도록 하고 있다.
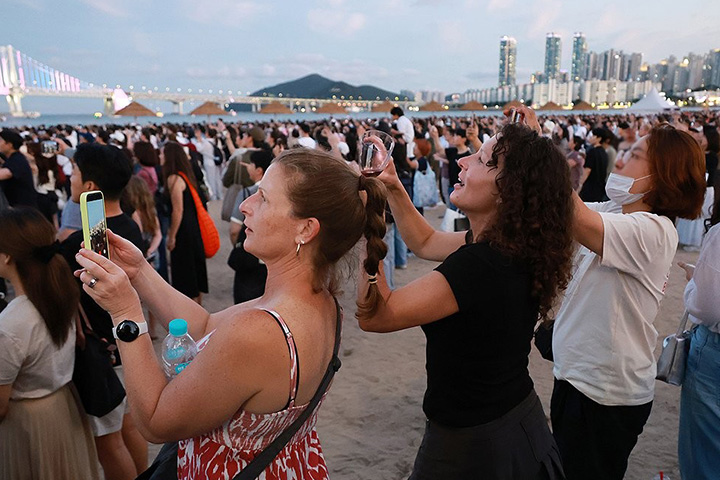
2024년 시작된 이 사업에는 당시 33개 업체가 참여해 총 792개 상품을 판매했다. 해수욕장이 문을 닫은 이후에도 해양레저 관광 수요가 이어질 수 있다는 가능성을 확인한 것이다.
올해는 외국인 관광객의 참여를 높이기 위해 체험 프로그램을 확대하고 외국어 안내와 예약 편의성도 강화했다. 부산의 해양레저를 특정 계절에만 즐기는 관광이 아니라 사계절 내내 경험할 수 있는 대표 콘텐츠로 만들겠다는 구상이다.
부산관광공사는 이번 컨퍼런스를 계기로 해양관광 산업 육성에 나선 해양수산부와 협력을 강화할 계획이다. 외국인 관광객 증가를 바탕으로 부산의 해양관광 경쟁력을 높이고, 이를 국내 해양레저 산업의 해외 진출로 이어갈 수 있을지 관심이 모인다.