사회모아
떡집 앞에 700명 줄섰다…요즘 뜨는 디저트 ‘피자설기’
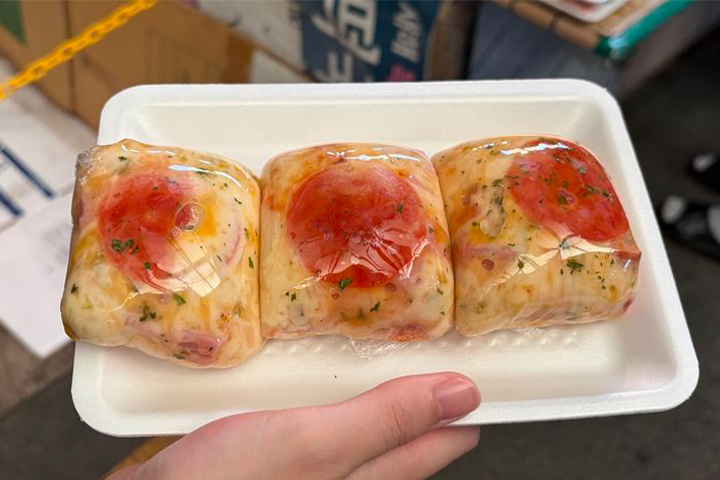
백설기 위에 토마토소스와 치즈를 올린 ‘피자설기’가 새로운 디저트로 떠오르고 있다. 사회관계망서비스(SNS)를 통해 제품을 접한 20~30대가 판매처를 찾아 나서는 가운데, 전통시장 떡집이라는 특성 덕분에 중장년층까지 함께 찾고 있다.
10일 빅데이터 분석 플랫폼 썸트렌드에 따르면 올해 1월부터 지난달까지 온라인에서 떡을 ‘디저트’로 언급한 게시물은 지난해 같은 기간보다 40% 이상 증가했다. 떡을 식사나 전통 간식이 아닌 새로운 디저트로 바라보는 관심이 커진 것이다.
‘피자설기’에 대한 관심은 최근 들어 더욱 가파르게 상승했다. 구글 트렌드에서 피자설기의 검색 관심도는 지난달 20일 9에서 이달 1일 98로 올랐다. 열흘 남짓한 기간에 10배 이상 높아진 셈이다.
피자설기는 부산 영도다리떡방에서 시작됐다. 이후 숏폼 영상 등을 통해 이름이 알려지면서 전국 전통시장 떡집으로 확산되고 있다. SNS에서 영상을 본 소비자들이 직접 판매처를 찾아가면서 새로운 떡 메뉴가 전국으로 퍼지는 모습이다.
이번 유행에서 눈에 띄는 점은 소비층이 한 세대에만 머물지 않는다는 것이다. SNS 알고리즘을 통해 피자설기를 처음 접한 20~30대는 판매하는 떡집을 찾아가 제품을 구매하고 인증 사진을 올린다. 이렇게 올라온 게시물이 다시 다른 소비자를 끌어들이는 방식이다.
이 같은 확산 구조는 앞서 유행했던 두바이초콜릿이나 버터떡과 비슷하다. 온라인에서 화제가 된 제품을 직접 찾아 구매하고, 다시 자신의 SNS에 경험을 공유하면서 유행이 이어지는 형태다.
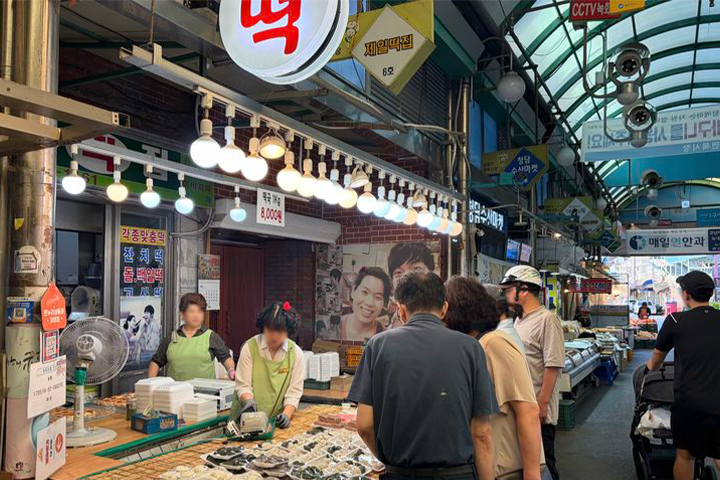
하지만 피자설기 매장 앞에는 젊은 소비자만 줄을 서는 것이 아니다. 중장년층도 피자설기를 찾고 있다. 전통시장에 있는 동네 떡집에서 판매되는 데다 개당 가격이 2000원으로 비교적 부담이 적다는 점이 이유로 꼽힌다.
토마토소스와 치즈처럼 익숙한 떡과는 다른 재료가 들어가지만 기본 재료가 떡이라는 점도 거부감을 낮추는 요인으로 꼽힌다. 떡을 익숙하게 생각하는 중장년층도 새로운 메뉴에 접근하기 쉽다는 것이다.
이런 수요에 맞춰 떡집에서는 고구마나 불고기처럼 중장년층에게 익숙한 재료를 토핑으로 활용한 변형 메뉴도 내놓고 있다. 기존 떡의 친숙함을 유지하면서 새로운 맛을 더하는 방식이다.
실제 판매량에서도 피자설기의 인기를 확인할 수 있다. 인천 부평종합시장에 있는 한 떡집은 피자설기를 출시한 지 두 달 만에 하루 판매량이 기존 200개에서 최대 6000개까지 늘었다. 판매량이 최대 30배까지 증가한 것이다.
광주 창억떡이 서울 더현대에서 진행한 팝업스토어에도 많은 소비자가 몰렸다. 일주일 동안 약 1만명이 방문했으며, 개점 전부터 700명이 줄을 섰다. 일부 소비자는 최대 5시간을 기다려야 할 정도였다.
서울 중랑구 면목시장에서도 피자설기 등 새로운 떡 메뉴의 인기가 이어지고 있다. 이곳 떡집들은 주말 하루 최대 2000개를 판매하는 것으로 나타났다. 새로운 소비자들이 시장을 찾기 시작하면서 시장 전체의 유동인구가 늘어나는 효과도 체감하고 있다고 전했다.
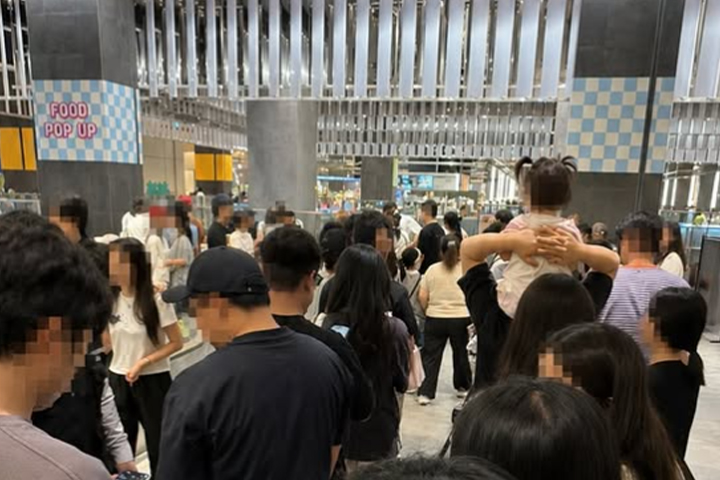
떡에 대한 관심이 커지자 백화점도 관련 행사에 나섰다. 롯데백화점 잠실점은 부산 영도다리떡방과 전북 익산 농협찹쌀떡 등 지역에서 유명한 떡집 5곳을 한곳에 모은 ‘떡지순례’ 팝업스토어를 열었다.
해당 팝업에는 2만명 이상의 구매자가 몰렸다. 온라인에서 시작된 떡에 대한 관심이 전통시장과 지역 떡집을 넘어 백화점으로까지 이어진 것이다.
온라인 검색과 소비 관련 지표에서도 떡의 인기를 확인할 수 있다. 블로그에서 ‘떡지순례’를 언급한 게시물은 올해 1월 87건에서 8월 254건으로 늘었다. 약 3배 증가한 수치다.
냉동떡을 찾는 소비자도 크게 늘었다. 이마트의 냉동떡 매출은 지난해 같은 기간보다 84.9% 증가했다. 새로운 방식으로 떡을 즐기는 소비가 오프라인뿐 아니라 냉동떡 상품으로도 이어지고 있는 모습이다.
업계에서는 이번 떡 열풍이 단순히 짧은 유행으로 끝나지 않기 위해서는 새로운 메뉴를 계속 개발하는 동시에 전통적인 떡 제조 기술을 결합해야 한다고 보고 있다. 소비자들의 관심을 이어가기 위해서는 퓨전 메뉴 개발과 함께 장기적인 상품 전략이 필요하다는 것이다.