경제
아이폰 듀오 가격 보니…인도서 갤럭시보다 169만 원 비싸
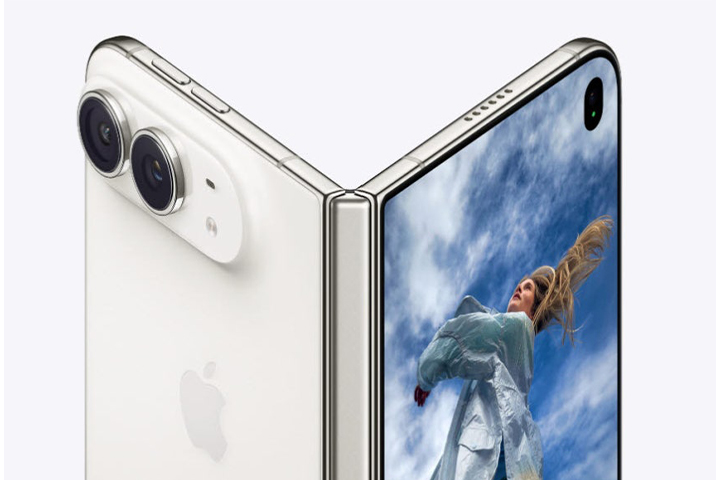
애플의 첫 폴더블 스마트폰 ‘아이폰 듀오’가 해외 시장에서 삼성전자 ‘갤럭시Z 폴드8’보다 훨씬 비싼 가격에 판매되는 것으로 나타났다. 미국에서는 두 제품의 가격 차이가 100달러에 그쳤지만, 다른 국가로 갈수록 격차가 크게 벌어졌다. 인도에서는 가격 차이가 약 169만원까지 확대됐다.
10일 모바일 전문매체 샘모바일에 따르면 애플이 이날 공개한 아이폰 듀오는 미국에서 1999달러부터 판매된다. 반면 갤럭시Z 폴드8의 출고가는 1899달러부터 시작한다. 두 제품의 가격 차이는 100달러, 우리 돈으로 약 13만원이다.
아이폰 듀오는 애플이 처음 선보이는 폴더블 스마트폰이다. IP68 등급의 방수·방진 기능을 지원하며, 올해 말부터는 두 화면 모두에서 애플 펜슬을 사용할 수 있도록 할 예정이다.
화면을 활용하는 방식에서도 차이가 있다. 아이폰 듀오는 노트북처럼 기기를 반쯤 세워 놓거나 텐트처럼 펼쳐 사용할 수 있는 ‘플렉스 모드’와 비슷한 기능을 갖췄다. 갤럭시Z 폴드8은 이 가운데 텐트 모드를 지원한다.
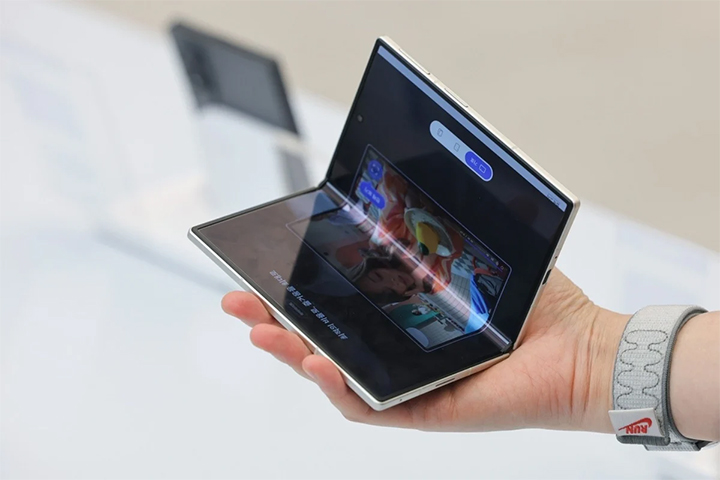
배터리 성능도 아이폰 듀오가 앞선 것으로 나타났다. 애플이 공식 동영상 재생 시간을 기준으로 공개한 자료에 따르면 폴더블 디스플레이를 사용할 때 최대 31시간 재생이 가능하다. 갤럭시Z 폴드8의 최대 재생 시간은 26시간이다.
디스플레이 표면 처리 방식도 다르다. 애플은 폴더블 화면에 나노 텍스처 마감을 적용해 종이와 비슷한 질감을 구현하고 빛 반사를 크게 줄였다고 설명했다. 샘모바일은 이 기능이 갤럭시Z 폴드8의 반사 방지 코팅보다 빛 반사를 막는 데 더 효과적이라고 평가했다.
하지만 미국을 벗어나면 가격 상황은 크게 달라진다. 영국에서는 아이폰 듀오가 1999파운드로 책정됐다. 우리 돈으로 약 363만원이다. 갤럭시Z 폴드8은 1699파운드, 약 308만원부터 시작한다. 두 제품의 가격 차이는 300파운드, 약 54만원이다.
프랑스와 네덜란드에서도 비슷한 차이가 나타났다. 아이폰 듀오는 2339유로, 약 365만원인 반면 갤럭시Z 폴드8은 1999유로, 약 312만원이다. 삼성 제품이 340유로, 약 53만원 저렴하다.
캐나다에서는 두 제품의 가격 차이가 600캐나다달러, 우리 돈 약 58만원까지 벌어졌다. 호주에서는 800호주달러, 약 77만원의 차이가 발생했다.
인도에서는 격차가 더욱 커졌다. 아이폰 듀오는 29만9900루피, 약 422만원부터 판매된다. 갤럭시Z 폴드8은 17만9999루피, 약 253만원부터 시작한다.
두 제품의 가격 차이는 약 12만루피에 달한다. 우리 돈으로 환산하면 약 169만원이다. 이번 비교는 모두 저장용량 256GB인 기본 모델을 기준으로 이뤄졌다.
국가별 가격을 비교하면 차이는 더욱 뚜렷하다. 미국에서는 아이폰 듀오가 갤럭시Z 폴드8보다 약 5% 비싸다. 하지만 영국에서는 18%, 프랑스와 네덜란드에서는 17%, 캐나다에서는 25%, 호주에서는 30%까지 격차가 확대된다.
인도에서는 가격 차이가 무려 67%에 이른다. 같은 256GB 기본 모델을 놓고 비교했을 때 국가에 따라 애플의 폴더블폰에 붙는 가격 프리미엄이 크게 달라지는 셈이다.
아이폰 듀오는 방수·방진과 애플 펜슬 지원, 배터리 재생 시간 등에서 새로운 기능을 내세우고 있다. 하지만 해외 시장에서는 이런 기능을 이용하기 위해 소비자가 삼성 제품보다 훨씬 많은 비용을 부담해야 하는 경우가 생기면서 가격 경쟁력이 중요한 변수로 떠오르고 있다.
샘모바일은 주요 국가의 소비자들이 애플이 제공하는 기능상의 장점을 누리기 위해 더 큰 비용을 지불해야 한다고 지적했다. 이 정도의 가격 차이라면 아이폰 듀오와 갤럭시Z 폴드8을 같은 가격대의 제품으로 보기 어렵다는 평가도 내놨다.
또 애플의 신제품이 가격에 걸맞게 기대 이상의 기능을 충분히 보여주지 못했다고 평가했다. 거주 국가에 따라 상당한 추가 비용을 내야 하는 구조가 되면서 오히려 갤럭시Z 폴드8의 가격 경쟁력이 더 부각되고 있다는 것이다.
결국 미국에서는 비교적 작은 수준이었던 두 제품의 가격 차이가 유럽과 캐나다, 호주를 거쳐 인도에서는 크게 확대됐다. 아이폰 듀오가 폴더블폰 시장에서 새로운 경쟁자로 등장했지만, 국가별 가격 차이가 향후 소비자 선택에 어떤 영향을 미칠지 관심이 이어질 전망이다.