경제
“금 사야 할까 말아야 할까”…다시 흔들리는 금값
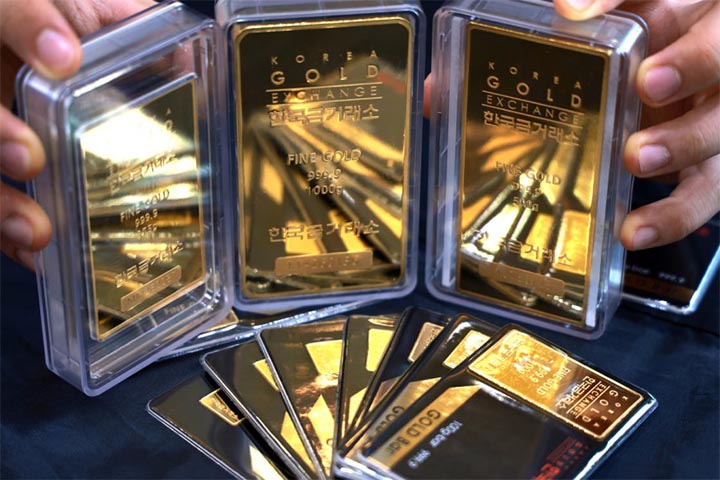
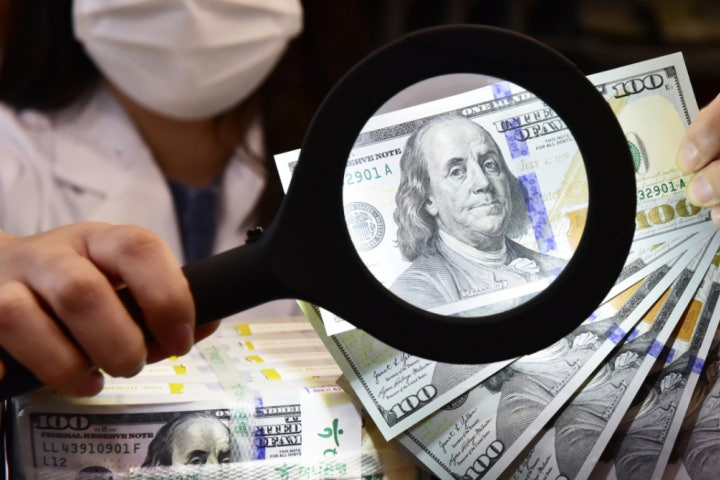
가파르게 오르던 국제 금값이 다시 하락세로 돌아섰다. 미국의 기준금리 인상 가능성이 커지면서 금 투자에 대한 부담이 높아진 영향이다. 다만 증권가에서는 이번 조정을 단기적인 움직임으로 보고 있다. 달러 자산의 가치가 떨어질 가능성과 각국 중앙은행의 금 매입 등을 고려하면 중장기적으로 금값이 다시 상승할 가능성이 있다는 분석이다.
9일 인베스팅닷컴에 따르면 국제 금 가격은 지난 4일부터 4거래일 연속 하락했다. 이날 오전 8시6분 기준 금 가격은 온스당 4353달러대에서 거래됐다.
올해 초 금값은 온스당 5600달러를 넘어서며 사상 최고치를 기록했다. 이후에는 하락세로 돌아섰고, 지난 6월 말에는 한때 4000달러 아래까지 떨어졌다.
그러나 이후 금값은 다시 반등하기 시작했다. 지난달에는 한 달 동안 약 9% 오르며 강한 상승세를 나타냈다. 미국 재무부가 장기금리 부담을 줄이기 위해 국채 바이백, 즉 국채 재매입을 확대하는 방안을 내놓으면서 달러 가치가 앞으로 약해질 수 있다는 전망이 힘을 얻은 결과다.
하지만 이달 들어 흐름이 달라졌다. 지난 4일 공개된 미국 8월 고용지표가 예상보다 강하게 나오면서 금값 상승세가 멈췄다. 당시 온스당 4600달러선을 회복했던 금 가격은 고용지표 발표 이후 4거래일 연속 하락했다.
미국 고용시장이 예상보다 탄탄한 모습을 보이자 오는 9월 미국 연방공개시장위원회(FOMC)에서 기준금리가 인상될 수 있다는 전망도 커졌다. 이 같은 금리 인상 가능성이 금값에 부담으로 작용한 것으로 풀이된다.
금은 채권이나 예금처럼 별도의 이자 수익을 주는 자산이 아니다. 따라서 금리가 올라 이자를 받을 수 있는 다른 투자 상품의 매력이 높아지면 상대적으로 금의 투자 매력이 떨어지는 경향이 있다.
그렇다면 최근 금값 하락을 어떻게 봐야 할까. 증권가에서는 오히려 이번 가격 조정을 중장기적인 매수 기회로 활용할 수 있다는 의견이 나온다.
미국의 재정적자가 계속 커질 경우 달러 자산에 대한 신뢰와 가치가 약해질 수 있다는 이유에서다. 달러에 대한 불안이 커지면 대표적인 안전자산으로 꼽히는 금의 상대적인 매력이 다시 높아질 수 있다는 분석이다.
각국 중앙은행이 금을 꾸준히 사들이고 있다는 점도 금값을 뒷받침하는 요인으로 꼽힌다. 주요국 중앙은행들은 미국의 재정 상황 악화와 지정학적 불확실성 등에 대비해 달러에 대한 의존도를 낮추고 외환보유액을 다변화하기 위해 금 보유량을 늘리고 있다.
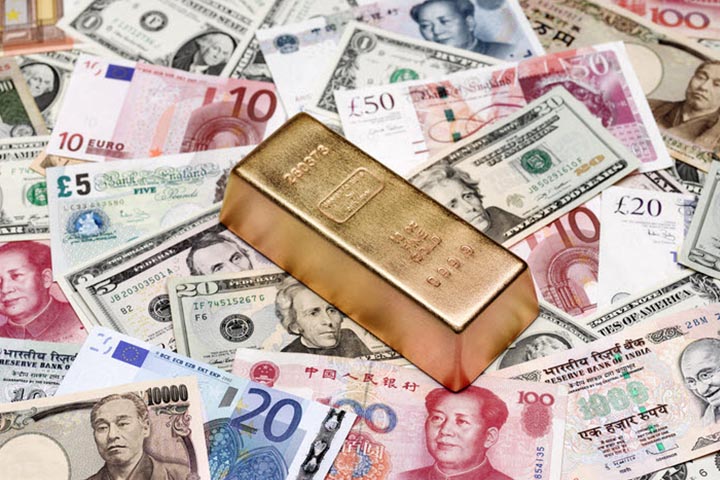
중국도 대표적인 사례로 거론된다. 과거 세계 최대 수준의 미국 국채 보유국이었던 중국은 2013년 이후 미국 국채 보유 규모를 계속 줄이는 대신 금 보유량을 확대하고 있다. 이 같은 중앙은행의 지속적인 금 매입이 장기적으로 금값의 하락을 제한하는 요인이 될 수 있다는 설명이다.
정현종 한국투자증권 연구원은 당분간 금값이 실질금리와 달러 가치의 방향에 따라 등락을 반복할 것으로 전망했다.
정 연구원은 고금리가 장기간 이어지고 실질금리가 다시 오르면 단기적으로 금값의 변동성이 커질 수 있다고 설명했다. 다만 중앙은행의 금 매입과 같은 구조적인 수요가 이어지고 있어 과거처럼 금값이 크게 폭락할 가능성은 제한적이라고 분석했다.
향후 금값의 방향을 가를 또 다른 변수는 미국 경기다. 정 연구원은 내년 초 미국 경기가 둔화하면서 실질금리가 하락하는 국면에 들어서면 금값이 점진적으로 상승할 가능성이 높다고 내다봤다.
결국 최근 금값 하락은 미국의 금리 전망 변화에 따른 단기 조정 성격이 강하다는 게 증권가의 분석이다. 당장은 금리와 달러 움직임에 따라 가격이 흔들릴 수 있지만, 중앙은행의 금 매입과 달러 자산 가치 하락 가능성 등 중장기적인 요인이 금값을 다시 끌어올릴 수 있다는 전망이 나온다.