스포츠모아
11-1로 앞선 안세영, 해설진은 왜 놀랐나
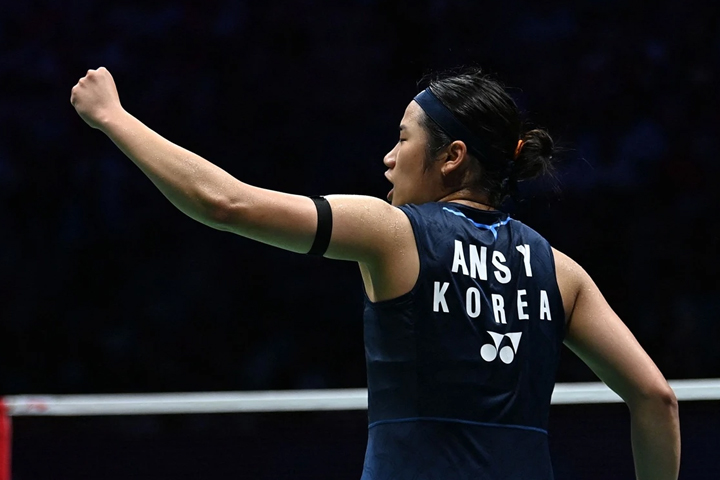 안세영이 또 한 번 코트를 지배했다. 압도적인 경기력으로 시즌 7번째 개인전 여자단식 우승을 차지한 가운데, 세계배드민턴연맹 BWF 중계진은 경기 도중 한 장면에 깊은 인상을 받았다.
크게 앞서고 있는 선수라고는 믿기 어려울 만큼, 안세영이 휴식 시간마다 코칭스태프의 지시를 진지하게 듣는 모습이었다.
안세영은 6일 한국시간 중국 선전 아레나에서 열린 2026 BWF 월드투어 중국 마스터즈 여자단식 결승에서 일본의 미야자키를 2-0, 게임 스코어 21-17 21-6으로 꺾었다. 경기 시간은 43분에 불과했다.
이번 우승으로 안세영은 중국 마스터즈 3연패를 달성했다. 2024년과 2025년에 이어 올해도 정상에 오르며 대회 최강자임을 다시 증명했다.
기록의 의미도 크다. 여자단식에서는 중국의 천위페이가 2018년, 2019년, 2023년에 걸쳐 이 대회 세 차례 우승을 기록한 바 있다. 하지만 안세영처럼 3년 연속으로 중국 마스터즈 정상에 오른 선수는 없었다. 안세영은 대회 사상 최초의 여자단식 3연패 주인공이 됐다.
상대인 미야자키도 이번 대회에서 의미 있는 성과를 냈다. 세계랭킹 9위인 그는 처음으로 BWF 월드투어 슈퍼 750 등급 결승에 올랐다. 비록 안세영과의 격차는 컸지만, 준우승으로 자신의 성장세를 다시 확인했다.
미야자키는 그동안 슈퍼 300 대회 두 차례, 슈퍼 100 대회 한 차례 우승이 주요 성과였다. 지난 7월 중국 오픈 슈퍼 1000 4강에 오른 데 이어 이번 중국 마스터즈 준우승까지 더하며 세계 정상권 진입 가능성을 보여줬다.
결승 초반 분위기는 팽팽했다. 미야자키가 강하게 맞서면서 안세영도 초반에는 쉽게 흐름을 가져오지 못했다. 그러나 1게임 중반 이후 경기 양상은 빠르게 바뀌었다.
안세영은 1게임 9-9에서 연속 득점으로 치고 나갔다. 순식간에 15-10까지 점수 차를 벌리며 주도권을 잡았다. 미야자키가 추격을 시도했지만, 안세영은 4~5점 차 리드를 끝까지 지켰다. 20-17에서는 상대 몸쪽을 향한 강한 스매시로 첫 게임을 마무리했다.
2게임은 완전히 안세영의 시간이었다. 시작과 동시에 상대를 몰아붙이며 8-0까지 달아났다. 미야자키는 좀처럼 해법을 찾지 못했고, 안세영은 흔들림 없는 수비와 정확한 코스 공략으로 점수 차를 계속 벌렸다.
결국 2게임은 21-6으로 끝났다. 안세영은 이번 대회 5경기를 모두 2-0으로 이기는 완벽한 우승을 완성했다.
미야자키는 2게임에서 체력적 약점을 드러냈다. 초반부터 안세영의 빠른 템포와 긴 랠리에 밀렸고, 후반으로 갈수록 움직임이 무뎌졌다. 결국 6점에 그치며 결승 무대를 마쳤다.
이날 중계는 BWF를 대표하는 해설진이 맡았다. 전 영국 대표 질리언 클라크와 전 덴마크 대표팀 감독 스틴 페데르센이 경기를 해설했다. 두 사람은 경기 내내 안세영의 기술, 체력, 집중력, 경기 운영 능력에 찬사를 보냈다.
가장 눈길을 끈 장면은 2게임 인터벌이었다. 안세영은 11-1로 크게 앞선 채 휴식 시간을 맞았다. 사실상 승부가 기운 상황이었지만, 그는 박주봉 감독과 이현일 코치 등 대표팀 코칭스태프의 말을 집중해서 들었다.
클라크는 이 장면을 두고 “안세영의 압도적인 경기력”이라고 평가했다. 이어 “미야자키는 세계 1위 안세영을 상대로 고전하는 선수가 자신만이 아니라는 점에서 위안을 삼아야 할 것”이라고 말했다.
페데르센은 인터벌 장면에 더 주목했다. 그는 “코치진이 마치 안세영이 지고 있기라도 한 듯 지시하고 있었다”고 놀라워했다. 큰 점수 차로 앞서는 상황에서도 세부 전술을 점검하고, 다음 장면을 준비하는 태도에 감탄한 것이다.
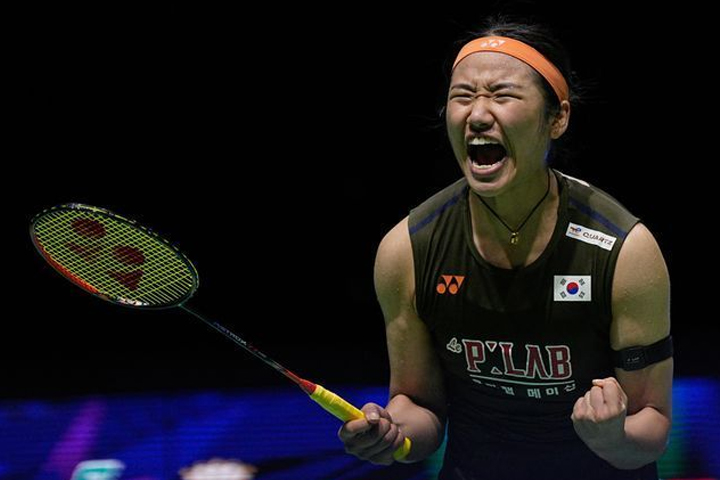
이어 페데르센은 “안세영은 여전히 발전하고 있다. 매 경기를 새로운 도전으로 여긴다”며 “남자 선수들의 경기를 보며 영감을 얻는다고도 했다”고 설명했다.
경기 중에도 해설진의 감탄은 이어졌다. 2게임 9-1 상황에서는 안세영이 백코트를 집요하게 공략하고 있다는 분석이 나왔다. 10-1 상황에서는 안세영의 절묘한 샷을 두고 “믿을 수 없다. 마법 같은 순간”이라는 찬사가 나왔다.
이날 경기는 결과만큼이나 과정이 압도적이었다. 안세영은 단순히 상대 실수를 기다리지 않았다. 코트를 넓게 쓰며 상대 체력을 빼앗았고, 기회가 오면 정확한 공격으로 마무리했다. 수비에서는 흔들림이 없었고, 공격 전환은 빠르고 날카로웠다.
안세영은 우승 뒤 7일 귀국해 진천선수촌에서 훈련을 이어간다. 다음 목표는 일본에서 열리는 2026 아이치·나고야 아시안게임이다.
아시안게임 배드민턴은 오는 20일부터 24일까지 단체전, 25일부터 29일까지 개인전 일정으로 진행된다. 중국 마스터즈에서 완벽한 경기력을 보여준 안세영은 이제 아시안게임 금메달을 향해 다시 라켓을 잡는다.