건강모아
“빵살 걱정?” 미미가 알려준 덜 찌는 타이밍
 빵과 아이스크림은 체중 관리 중 가장 참기 어려운 음식으로 꼽힌다. 달고 부드러운 데다 먹기 편해 한 번 손이 가면 양을 조절하기 어렵다. 그런데 좋아하는 음식을 완전히 끊지 않고도 몸매를 유지하는 사람들이 있다. 이들의 공통점은 음식 자체보다 ‘먹는 시간’과 ‘움직임’을 관리한다는 점이다.
가수 미미도 비슷한 방식을 공개했다. 지난 2일 유튜브 채널 ‘비보TV’에서는 “빵살을 빼기 좋은 운동이 있느냐”는 사연이 소개됐다. 이에 방송인 김숙은 연예계 대표 ‘빵순이’로 알려진 미미와 전화 연결을 했다.
김숙이 요즘도 빵을 많이 먹느냐고 묻자 미미는 “빵밖에 안 먹는다”고 답했다. 그는 아침에 일어나자마자 아이스크림을 먹는다고도 말했다. 빵과 단 음식을 즐긴다는 고백이었다.
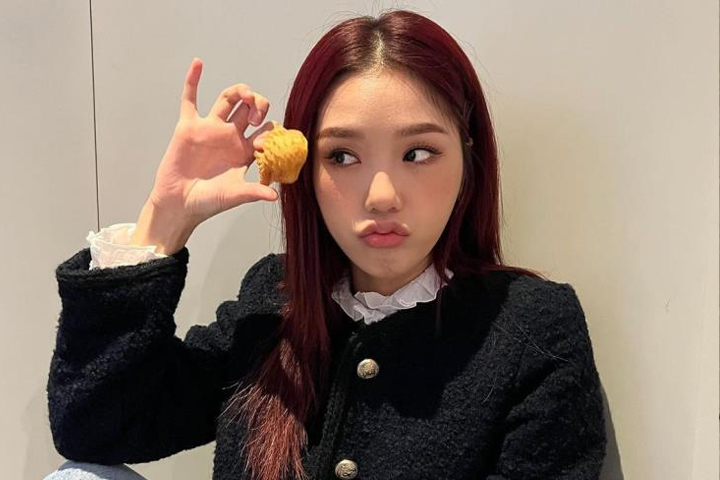
하지만 미미는 무작정 먹는 것은 아니었다. 그는 빵을 주로 오전에 먹고, 오후 3시부터는 양을 줄인다고 했다. 오후 6시 이후에는 음식을 먹지 않는다고도 밝혔다. 여기에 “움직이는 게 답”이라며 운동을 최대한 하려고 한다고 덧붙였다.
전문가들이 체중 관리에서 강조하는 원칙도 이와 크게 다르지 않다. 같은 음식을 먹더라도 늦은 밤보다 오전이나 낮에 먹는 편이 체중 관리에 유리할 수 있다. 낮에는 활동량이 많아 섭취한 열량을 소비할 기회가 상대적으로 많기 때문이다.
반면 밤에는 몸의 에너지 소비가 줄어든다. 저녁 늦게 고열량 음식을 먹으면 사용되지 못한 에너지가 지방으로 저장되기 쉽다. 야식 습관이 반복되면 체중 증가뿐 아니라 혈당 조절, 수면의 질에도 좋지 않은 영향을 줄 수 있다.
빵이 특히 살찌기 쉬운 음식으로 꼽히는 이유는 정제 탄수화물 때문이다. 흰 빵, 단팥빵, 크림빵, 페이스트리류는 대부분 밀가루와 설탕의 비중이 높다. 이런 음식은 소화와 흡수가 빠르다.
혈당이 빠르게 오르면 인슐린 분비도 증가한다. 인슐린은 혈당을 낮추는 역할을 하지만, 동시에 남는 에너지를 지방으로 저장하는 데 관여한다. 혈당이 급하게 올랐다 떨어지면 배가 금방 꺼지고, 다시 단 음식이나 탄수화물을 찾게 되기도 한다.
아이스크림도 비슷하다. 차갑고 부드러워 부담 없이 먹지만, 실제로는 첨가당과 지방이 많은 경우가 많다. 특히 아침 공복에 단 음식을 먼저 먹으면 혈당이 빠르게 오를 수 있어 주의가 필요하다.
첨가당 섭취가 많을수록 체중 증가 위험이 커진다는 연구도 있다. 미국 미네소타대 연구진이 성인의 식습관과 체중 변화를 장기간 추적한 결과, 첨가당 섭취가 많은 사람일수록 체중 증가량과 비만 위험이 커지는 경향이 나타났다.
그렇다고 빵을 완전히 끊어야 하는 것은 아니다. 중요한 것은 선택과 양이다. 체중 관리를 하면서도 빵을 먹고 싶다면 흰 밀가루빵보다 통밀빵을 고르는 편이 낫다.
통밀빵은 밀의 겉껍질까지 함께 갈아 만든 통밀가루를 사용한다. 일반 밀가루빵보다 식이섬유, 단백질, 미네랄이 상대적으로 풍부하다. 식이섬유가 많으면 소화와 흡수가 느려져 포만감이 오래간다. 혈당이 급격히 오르는 것도 줄이는 데 도움이 된다.
다만 통밀빵이라고 해서 모두 건강식은 아니다. 제품에 따라 설탕, 버터, 크림, 잼이 많이 들어가면 열량은 높아질 수 있다. ‘통밀’이라는 이름만 보고 고르기보다 영양성분표에서 당류와 지방 함량을 확인하는 습관이 필요하다.
빵을 먹을 때 단백질 식품을 함께 먹는 것도 도움이 된다. 달걀, 그릭요거트, 두부, 닭가슴살, 견과류 등을 곁들이면 포만감이 오래가고 혈당이 급격히 오르는 것을 완화할 수 있다. 단독으로 빵만 먹을 때보다 다음 식사 때 과식할 가능성도 줄어든다.
먹는 속도도 중요하다. 빵이나 아이스크림은 부드러워 빠르게 먹기 쉽다. 하지만 너무 빨리 먹으면 포만감을 느끼기 전에 더 많은 양을 섭취하게 된다. 작은 접시에 덜어 천천히 먹는 방식이 과식을 막는 데 도움이 된다.
결국 미미의 관리법은 극단적인 다이어트가 아니다. 좋아하는 음식을 먹되, 오전에 먹고 늦은 시간에는 피하며, 이후 활동량을 늘리는 방식이다. 빵을 끊지 못하는 사람들에게는 현실적인 방법일 수 있다.
체중 관리는 특정 음식을 ‘절대 금지’하는 방식보다 오래 지속할 수 있는 습관을 만드는 것이 중요하다. 빵과 아이스크림을 좋아한다면 먹는 시간, 종류, 양, 활동량 네 가지를 조절하는 것만으로도 부담을 줄일 수 있다.