경제
“부자는 빨리 안 된다” 존리가 말한 ETF 투자법
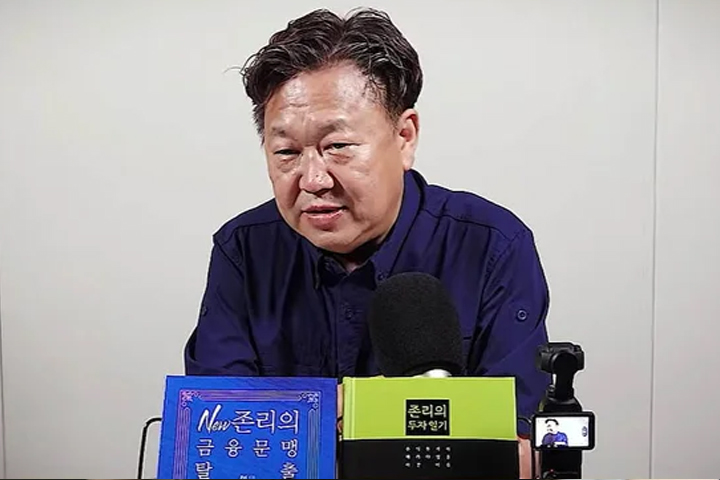
 존리 존리의 부자학교 대표가 주식 투자에서 가장 중요한 요소로 ‘시간’을 꼽았다. 높은 수익률을 좇는 투자보다 노후를 대비해 자산을 꾸준히 쌓아가는 장기 투자가 필요하다는 조언이다.
2일 유튜브 채널 ‘새멋TV’에는 존리 대표가 출연한 영상이 공개됐다. ‘노후자금으로 주식한다면 꼭 알아야 할 것. 투자의 목적은 수익률이 아닙니다’라는 제목의 영상에서 그는 여러 시청자의 투자 고민에 답하며 ETF 투자, 노후자금 운용, 자녀 계좌 관리 등에 대한 의견을 밝혔다.
존리 대표는 먼저 주식 투자를 단기 수익을 얻기 위한 수단으로 바라보는 태도를 경계했다. 그는 “주식 투자의 목적은 수익률 게임이 아니다”라며 “주식을 하는 이유는 결국 노후 준비”라고 말했다. 매일 계좌 수익률을 확인하며 가격 변동에 흔들리는 방식은 투자라기보다 도박에 가깝다고 지적했다.
특히 최근 젊은 투자자들이 손실을 본 사례에 대해서는 주식 자체의 문제가 아니라 잘못된 투자 방식이 원인이라고 봤다. 한 60대 중반 여성이 “20대들이 주식에 손댔다가 손해를 봤다는 방송을 보고 걱정이 됐다”고 하자, 존리 대표는 “금융 교육의 부재가 문제”라고 답했다. 그는 많은 20·30대가 레버리지 상품에 투자했다며, 빨리 부자가 되려는 마음이 위험한 선택으로 이어졌다고 설명했다.
그는 “부자는 절대 빨리 되는 것이 아니다. 시간에 투자해야 한다”고 강조했다. 다만 투자 기간이 상대적으로 짧은 60대 이상은 젊은 세대와 같은 방식으로 접근해서는 안 된다고 했다. 60대 중반이라면 주식 비중을 신중하게 정해야 하며, 레버리지 상품처럼 변동성이 큰 투자 수단은 피하는 것이 좋다고 조언했다.
반대로 투자 기간이 긴 신생아의 경우에는 주식 투자가 좋은 선택이 될 수 있다고 말했다. 한 시청자가 아이 명의로 주식 통장을 만들어주려 한다고 하자, 존리 대표는 “너무 좋은 아이디어”라며 긍정적으로 평가했다. 그는 “아이가 가진 가장 큰 재산은 시간”이라고 했다.
존리 대표가 추천한 방식은 개별 종목보다 ETF를 활용한 분산 투자였다. 그는 미국 대표 500개 기업에 투자하는 S&P500 ETF와 한국 대표 기업에 투자하는 코스피200 ETF를 예로 들었다. 두 상품만으로도 충분할 수 있으며, 반반씩 나눠 투자하는 방법도 가능하다고 설명했다. 장기간 투자할 수 있는 계좌라면 특정 종목의 등락에 흔들리기보다 시장 전체의 성장에 참여하는 편이 더 안정적일 수 있다는 의미다.
다만 미국 주식만을 맹신하는 투자 방식에는 신중한 태도를 보였다. 퇴직연금 자금을 전부 S&P500 ETF에 투자해도 되느냐는 질문에 그는 “꼭 그렇게 할 필요는 없다”고 했다. 미국 시장이 매력적인 투자처일 수는 있지만, 자산 전체를 한 국가에 집중하는 것은 바람직하지 않다는 설명이다. 그는 한국 시장에도 투자할 필요가 있으며, 무조건 미국만 좋다고 보는 것은 좋은 투자법이 아니라고 말했다.
존리 대표는 주식 시장이 하락할 때도 관점을 달리해야 한다고 조언했다. 이미 가진 주식의 평가액이 줄어드는 것만 보면 불안할 수 있지만, 장기적으로 주식을 모아가는 투자자에게는 낮은 가격에 더 많이 살 수 있는 기회가 될 수 있다는 것이다. 그는 수익률은 시간이 지나며 회복될 수 있다고 말하며, 단기 하락에 흔들리지 않는 태도를 강조했다.
그는 투자자들이 매일 확인하는 외국인 매수·매도 동향에도 큰 의미를 두지 않았다. 중요한 것은 오늘 누가 사고팔았는지가 아니라, 앞으로 산업이 어떻게 바뀌고 기업이 돈을 벌 수 있는지라고 했다. 특히 AI와 같은 기술 변화가 기업의 성장성에 어떤 영향을 줄지 살펴야 한다고 설명했다.
목돈을 ETF에 투자하는 방식에 대해서는 투자자의 성향을 고려해야 한다고 말했다. 한 50대 후반 시청자가 “목돈을 한 번에 넣어야 할지, 적립식으로 나눠 넣어야 할지 모르겠다”고 묻자, 존리 대표는 심리적으로 불안한 사람은 분할 투자가 도움이 될 수 있다고 답했다. 큰돈을 한 번에 넣은 직후 시장이 급락하면 공포심 때문에 잘못된 결정을 할 수 있기 때문이다.
그러면서도 수익률만 놓고 보면 한꺼번에 투자하는 방식이 조금 더 나은 경우가 많다고 했다. 다만 그보다 중요한 것은 투자자가 시장의 변동성을 견딜 준비가 돼 있는지다. 결국 자신의 나이, 투자 기간, 위험 감수 성향에 맞춰 자산 배분을 정하는 것이 먼저라는 조언이다.
이번 영상에서 존리 대표가 반복해서 강조한 메시지는 분명했다. 주식은 하루하루의 가격 변동을 맞히는 게임이 아니라, 긴 시간을 활용해 미래의 자산을 만드는 과정이라는 것이다. ETF는 그 과정에서 초보 투자자도 비교적 쉽게 분산 투자를 실천할 수 있는 도구로 제시됐다. 특히 노후자금처럼 중요한 돈일수록 조급함을 버리고, 무리한 레버리지나 단기 매매 대신 오래 보유할 수 있는 구조를 만드는 것이 핵심이라고 강조했다.