정치모아
장동혁 “오빠들 더 튀어나올 것” 무슨 일?
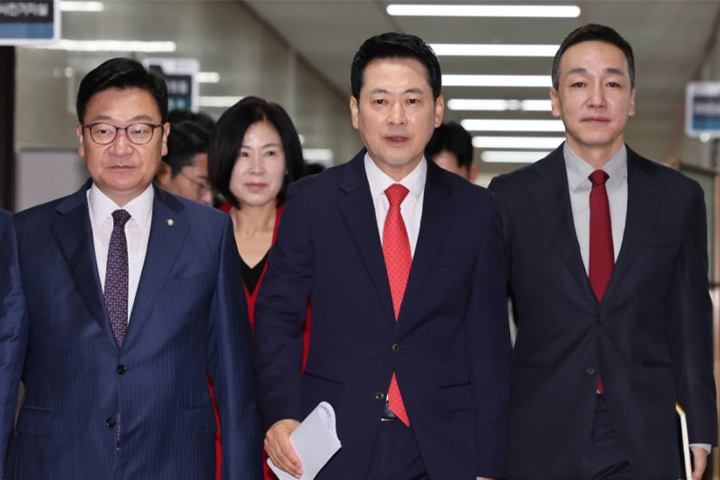
장동혁 국민의힘 대표가 3일 김승원 법무부 장관 후보자와 용혜인 성평등가족부 장관 후보자를 정면으로 겨냥하며 이번 개각에 대해 강도 높은 비판을 쏟아냈다.장 대표는 이날 오전 서울 여의도 국회에서 열린 최고위원회의에서 “이번 개각은 이미 국민에게 낙제점”이라고 주장했다. 그러면서 이재명 대통령을 향해 김승원·용혜인 두 후보자에 대한 지명을 지금이라도 즉시 철회해야 한다고 촉구했다.
김승원 후보자를 둘러싼 의혹도 거론했다. 장 대표는 이른바 ‘식약처 로비 의혹’을 언급하면서 브로커가 보낸 문자를 복사해 식약처장에게 전달하고, 다시 식약처장이 보낸 문자를 브로커에게 복사해 전달했다고 주장했다.
이어 일이 성사된 뒤에는 김 후보자가 직접 계좌번호까지 전달했다면서 이를 명백한 뇌물죄라고 주장했다. 또 해당 브로커가 김 후보자를 ‘오빠’라고 불렀다며 추가적인 의혹이 더 나올 가능성을 제기했다.
장 대표는 “오빠들이 얼마나 더 튀어나올지 모른다”며 관련 의혹을 강하게 비판했다. 그러면서 앞으로 추악한 진실들이 고구마 덩굴처럼 연이어 드러날 것이라고 주장했다.
김 후보자의 법무부 장관 지명 배경에 대해서도 비판을 이어갔다. 장 대표는 물불을 가리지 않고 공소취소에 집중할 장관이 필요했기 때문에 이 같은 인사를 한 것이라고 주장하면서, 공소취소는커녕 관련 인사들이 함께 감옥에 갈 상황이 될 수 있다고 말했다.
용혜인 후보자를 향해서는 더욱 강한 발언을 내놨다. 장 대표는 단순히 장관 후보자 지명을 취소하는 데 그칠 것이 아니라 의원직에서도 물러나야 한다고 주장했다.
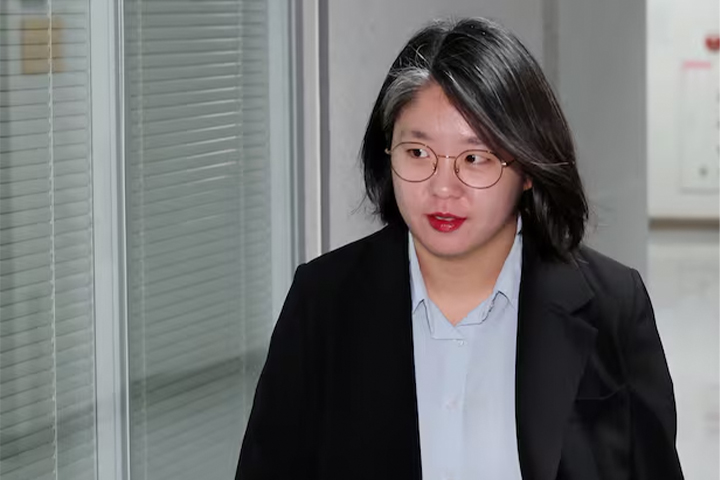
특히 용 후보자의 노동당 언더조직 활동 의혹을 언급하며 해당 조직이 조선공산당의 후계자를 자처하고 공산주의 혁명을 목표로 한 조직이었다고 주장했다. 또한 조직 내부에서는 성차별을 일상적으로 하면서 외부에서는 불꽃페미 활동을 했다고 말했다.
장 대표는 해당 조직의 대표가 용 후보자의 배우자였다고 주장하기도 했다. 이어 용 후보자가 국회의원이 된 뒤 각종 특혜를 누렸다고 주장하면서 신혼여행 비용까지 모금했으며, 당시 여행지가 러시아 모스크바였다는 점도 언급했다.
비례대표 의원직 사퇴를 거부하는 이유에 대해서도 장 대표는 자신의 주장을 이어갔다. 배우자뿐 아니라 조직의 월급이 끊기기 때문이라며 기본소득당이 아닌 ‘조직소득당’이라고 비판했다. 이와 함께 ‘특혜인·천룡혜인’이라는 조롱도 나오고 있다고 덧붙였다.
지난 1일 사퇴한 김용범 전 청와대 정책실장을 둘러싼 의혹도 도마 위에 올랐다. 장 대표는 김 전 실장이 박현주 미래에셋 회장에게 로비를 받았다는 의혹이 제기되고 있다고 주장하면서 단일종목 레버리지 ETF와 관련한 국민 피해 규모가 54조원에 달한다고 말했다.
그러면서 청와대와 국무조정실, 금융위원회, 금융감독원은 물론 이 대통령 역시 책임에서 자유롭지 못하다고 주장했다. 이어 이른바 ‘ETF 게이트’를 반드시 특검을 통해 수사해야 한다고 강조했다.
장 대표는 개각 이후에도 이 대통령의 지지율이 오히려 더 떨어졌다며 지지율 앞자리가 2로 바뀌는 것도 멀지 않았다고 주장했다.
부동산 문제를 놓고도 이 대통령을 향한 비판을 이어갔다. 이 대통령이 부동산 세제개편안 수정과 관련해 비판이 나오자 강남 주택 가격이 급락하는 이유를 살펴보라고 반박한 데 대해 장 대표는 직접 동네 부동산 중개소에 나가보라고 날을 세웠다.
장 대표는 부동산 가격이 폭락하기는커녕 상승세가 전국으로 퍼지고 있다고 주장했다. 서울 외곽에서도 이른바 국민 평수 아파트 가운데 20억원에 이르는 사례가 잇따르고 있으며, 7월 서울 아파트 전세가격은 7억원을 넘어섰고 주택 평균 전셋값 역시 5억원에 가까워졌다고 말했다.
이어 이 대통령이 연체 증가와 경매 급증을 부동산 가격 하락의 신호로 보고 있다고 비판했다. 고금리와 세금 부담을 이기지 못해 주택이 경매로 넘어가는 상황을 집값 안정의 신호로 해석하고 있다며 강하게 반발했다.
또 문재인 정권 시절부터 집값 폭락을 주장해온 일부 좌파 교수와 유튜버들을 거론하며 이 대통령이 밤마다 해당 유튜브를 보고 있는 것 아니냐고 반문했다. 그러면서 부동산 세제개편안은 수정이 아니라 전면 폐기해야 한다고 주장했다.