연예모아
‘나혼산’ 카자흐스탄 촬영 지원 논란…제작진 해명 내용 달라져
MBC 예능 프로그램 ‘나 혼자 산다’가 전현무의 카자흐스탄 여행 촬영을 둘러싼 ‘조작 방송’ 논란에 휘말린 가운데 제작진의 공식 설명이 기존 입장과 달라진 것으로 확인됐다. 당초 현지 관광 당국의 지원이나 협찬을 받은 사실이 없다고 밝혔지만, 현재는 금전적인 협찬과 제작비 지원은 없었으며 현지 촬영을 위한 행정적 지원과 협조는 받았다는 취지로 설명하고 있다.31일 방송계에 따르면 ‘나 혼자 산다’ 제작진은 지난 25일 전현무의 카자흐스탄 여행과 관련해 “촬영 지원이나 협찬 등을 받은 사실은 없다”고 공식적으로 밝혔다. 당시 카자흐스탄 알마티시가 공식 홈페이지를 통해 해당 촬영이 알마티시 관광국의 지원 아래 진행됐다는 취지의 내용을 공개하면서 양측의 설명이 서로 다르다는 논란이 불거진 데 따른 해명이었다.
그러나 현재 프로그램 공식 홈페이지에 올라온 ‘카자흐스탄 촬영 관련 안내’에서는 보다 구체적인 설명이 담겼다. 제작진은 알마티시 관광청으로부터 금전적 협찬이나 제작비를 지원받은 사실은 없다고 밝히면서도 현지에서 촬영을 진행하는 데 필요한 행정 절차와 실제 촬영 과정에서의 협조를 제공받았다고 설명했다.
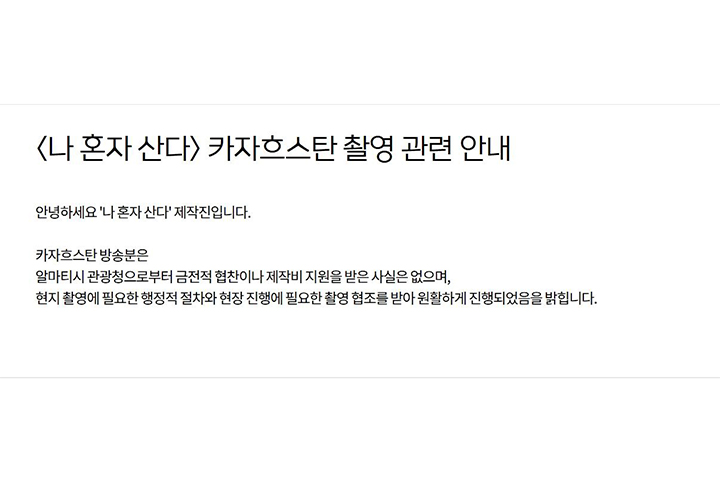
기존 입장과 비교하면 표현에 상당한 차이가 있다. 지난 25일에는 촬영 지원이나 협찬을 받은 사실 자체가 없다는 취지로 설명했지만, 현재 안내문에서는 금전적 협찬 및 제작비 지원은 없었다는 점을 분명히 하면서도 현지 당국으로부터 행정적인 절차 지원과 촬영 협조를 받았다는 사실은 인정한 것이다.
이 때문에 방송계에서는 ‘협찬’의 범위를 어디까지 볼 것인지도 쟁점으로 떠오르고 있다. 관련 규정상 협찬은 단순히 방송사나 제작진에 현금을 제공하는 경우에만 한정되지 않는다.
국가법령정보센터에 공개된 ‘협찬고지 등에 관한 규칙’을 보면 방송 프로그램 제작자가 외부로부터 제작에 직·간접적으로 필요한 비용이나 물품, 용역, 인력 또는 장소 등을 제공받는 경우도 협찬의 범위에 포함될 수 있도록 규정하고 있다. 방송법 제74조 역시 협찬고지 대상 프로그램을 제작하는 경우 관련 규칙을 따르도록 하고 있다.
따라서 현지 관광 당국이 촬영에 필요한 행정 절차를 지원하거나 촬영 진행을 돕는 행위가 방송 규정상 어떤 형태로 분류되는지는 이번 논란에서 중요한 부분으로 거론될 전망이다. 특히 제작진이 앞선 해명에서 ‘촬영 지원’ 자체를 부인했다가 이후 공식 안내에서 행정 및 현장 촬영 협조를 받았다고 밝힌 만큼 표현이 달라진 배경에 관심이 쏠리고 있다.
이번 논란은 알마티시 측이 먼저 공개한 자료에서 비롯됐다. 알마티시는 지난 21일 카자흐스탄 정부 공식 홈페이지를 통해 전현무의 현지 방문과 촬영 사실을 소개했다. 당시 전현무가 방문한 알마티 국제공항을 비롯해 콕토베, 그린바자르, 아르바트, 카인디 호수 등 주요 관광지를 구체적으로 언급하며 ‘나 혼자 산다’ 촬영이 관광국의 지원을 받아 진행됐다고 설명했다.
현지 관광 당국의 설명과 국내 제작진의 첫 해명이 서로 엇갈리면서 촬영 과정에서 실제 어떤 지원이 이뤄졌는지를 둘러싼 의문도 커졌다. 이후 제작진이 홈페이지를 통해 금전적 지원은 없었다고 선을 그으면서도 행정 절차와 촬영 현장에 대한 협조를 받았다고 밝히면서 양측 설명의 차이가 다시 주목받게 됐다.
특히 방송 프로그램의 해외 촬영이 현지 정부나 관광기관의 지원을 통해 진행될 경우 시청자에게 해당 사실을 어느 범위까지 고지해야 하는지도 관심사다. 단순히 촬영 장소를 소개받는 수준인지, 실제 제작 과정에 직접적인 편의나 서비스가 제공됐는지 등에 따라 판단이 달라질 수 있기 때문이다.
한편 ‘나 혼자 산다’는 전현무의 카자흐스탄 여행기를 방송하면서 현지에서 즉흥적으로 여행지를 선택하고 일정을 소화하는 모습을 보여준 바 있다. 그러나 현지 관광 당국이 촬영 지원 사실을 직접 공개하면서 방송에서 보여준 여행 과정이 실제로 어느 정도 즉흥적으로 이뤄졌는지를 두고 논란이 확산됐다.
제작진은 현재 공식 홈페이지를 통해 금전적 협찬이나 제작비 지원은 없었다는 점을 거듭 강조하면서 현지 촬영에 필요한 행정적 절차와 현장 진행에 대한 협조를 받은 사실을 설명하고 있다.
이번 논란과 관련해 MBC 측의 추가적인 공식 입장이 나올지에도 관심이 모인다. 현재까지 제작진은 홈페이지에 관련 안내를 게시한 상태이며, 추가적인 설명 여부는 확인되지 않고 있다.